Afrique centrale : Nomba ouvre un corridor de paiement entre la RDC et la Zambie
La fintech nigériane étend ses services transfrontaliers aux fournisseurs zambiens des entreprises congolaises. L’annonce du 23 octobre met en lumière un enjeu décisif pour le commerce régional : payer vite et de manière traçable, sans confondre promesse de fluidité et transformation déjà mesurée des échanges.
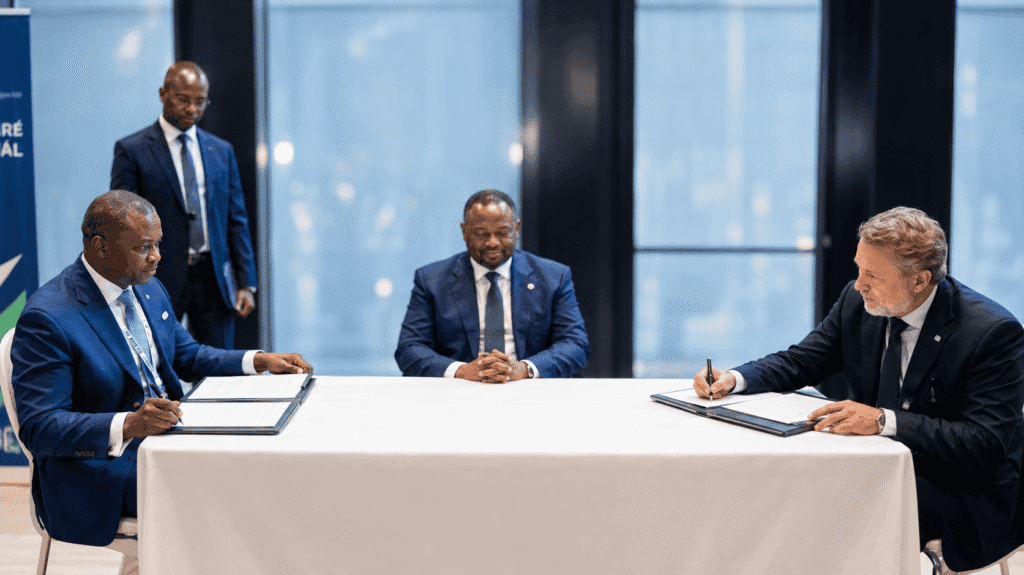
Signature officielle du partenariat visant à déployer le nouveau corridor de paiement transfrontalier entre la RDC et la Zambie.
Format Pavé
300 x 250 px
Un corridor commercial, un nouveau service financier
Entre la République démocratique du Congo et la Zambie, les marchandises traversent quotidiennement la frontière, mais le règlement des factures demeure souvent un casse-tête pour les entreprises. La fintech nigériane Nomba veut s’attaquer à ce décalage. Dans une annonce relayée le 23 octobre 2026, elle a indiqué avoir étendu son corridor de paiement congolais vers la Zambie. Des entreprises installées en RDC peuvent désormais, selon la société, régler des fournisseurs zambiens par virement bancaire ou portefeuille mobile, en passant par des partenaires locaux titulaires des autorisations nécessaires.
Le service est présenté comme permettant des règlements quasi immédiats. Les entreprises clientes peuvent initier des paiements en dollars américains ou en francs congolais. Cette précision compte dans un espace économique où les besoins de devises, les délais bancaires et les coûts de trésorerie compliquent les opérations des grossistes, des détaillants et des acteurs agricoles. Elle ne signifie cependant pas que toutes les entreprises de la zone disposent déjà du service, ni que l’ensemble des contraintes de change et de conformité a disparu. Les conditions exactes d’accès, les tarifs et les plafonds n’ont pas été détaillés publiquement dans les annonces consultées.
Le poids économique des échanges RDC–Zambie
L’intérêt commercial du corridor est réel. D’après les chiffres de la Banque de Zambie cités par plusieurs médias spécialisés, les exportations zambiennes de marchandises vers la RDC auraient atteint 1,6 milliard de dollars en 2025, soit une progression d’environ un tiers en un an. Ces données décrivent les ventes de biens, pas les flux traités par Nomba. Elles illustrent néanmoins l’importance des approvisionnements transfrontaliers, notamment pour les produits agricoles, les articles de commerce courant et les intrants destinés aux entreprises.
Dans ce type de relation, une facture réglée tardivement peut immobiliser des stocks, retarder une nouvelle commande ou obliger une petite société à financer plusieurs jours de décalage entre livraison et encaissement. La promesse d’un règlement plus rapide est donc autant une question de fonds de roulement qu’une question de technologie. Pour un fournisseur, recevoir les fonds sur un compte bancaire ou un portefeuille mobile peut simplifier le suivi comptable. Pour l’acheteur, le gain dépendra aussi du taux de conversion, des commissions et de la fiabilité des partenaires chargés de l’exécution.
Une expansion appuyée par une dette de 3 millions de dollars
Nomba, créée en 2016 par Yinka Adewale et Pelumi Aboluwarin et auparavant connue sous le nom de Kudi, a progressivement déplacé son positionnement vers les services de paiement et les outils financiers destinés aux entreprises. La société avait levé 30 millions de dollars lors d’un tour de financement pré-série B en 2023. En septembre 2026, elle a obtenu une facilité de dette de 3 millions de dollars auprès de CardinalStone Finance, présentée comme un moyen d’accompagner l’extension de ses activités transfrontalières.
Selon les chiffres communiqués par l’entreprise et repris par Disrupt Africa, les opérations liées à la RDC et à son activité de services monétaires autorisée au Canada représenteraient plus de 480 millions de dollars de transactions mensuelles. Il s’agit d’un volume déclaré par Nomba, non d’un montant vérifié de manière indépendante pour le seul corridor RDC–Zambie. Son objectif affiché d’atteindre un milliard de dollars par mois constitue une ambition commerciale et non une performance déjà réalisée. De même, les éventuels futurs services de crédit, de change ou de dépôt restent à distinguer du dispositif annoncé cette semaine.
La réglementation et le coût réel seront déterminants
Le recours à des partenaires agréés souligne l’importance du cadre réglementaire. Les paiements entre deux pays ne se résument pas à relier des applications : ils supposent des contrôles sur l’identité des clients, la lutte contre le blanchiment, les règles de change et la sécurité des opérations. Une entreprise qui promet des règlements rapides doit aussi pouvoir traiter les erreurs, les contestations et les interruptions techniques. À mesure que les volumes augmentent, ces obligations deviennent un test de solidité opérationnelle autant qu’un facteur de confiance.
L’initiative de Nomba intervient alors que les acteurs africains du paiement cherchent à transformer des corridors commerciaux existants en marchés de services financiers mieux intégrés. Elle ne doit pas être confondue avec une réforme générale des systèmes nationaux de paiement ou avec une interopérabilité continentale déjà acquise. La réussite se mesurera dans la durée : nombre d’entreprises effectivement servies, baisse documentée des délais, transparence des frais, taux d’échec des transactions et capacité à maintenir des opérations conformes des deux côtés de la frontière. L’annonce ouvre une possibilité concrète ; son impact économique reste à démontrer.