Afrique du Sud : Les taux remontent, la reprise paie la facture énergétique
La banque centrale a relevé son taux directeur à 7,25 %. Le choc sur les carburants oblige Pretoria à défendre la stabilité des prix alors que la croissance reste faible.
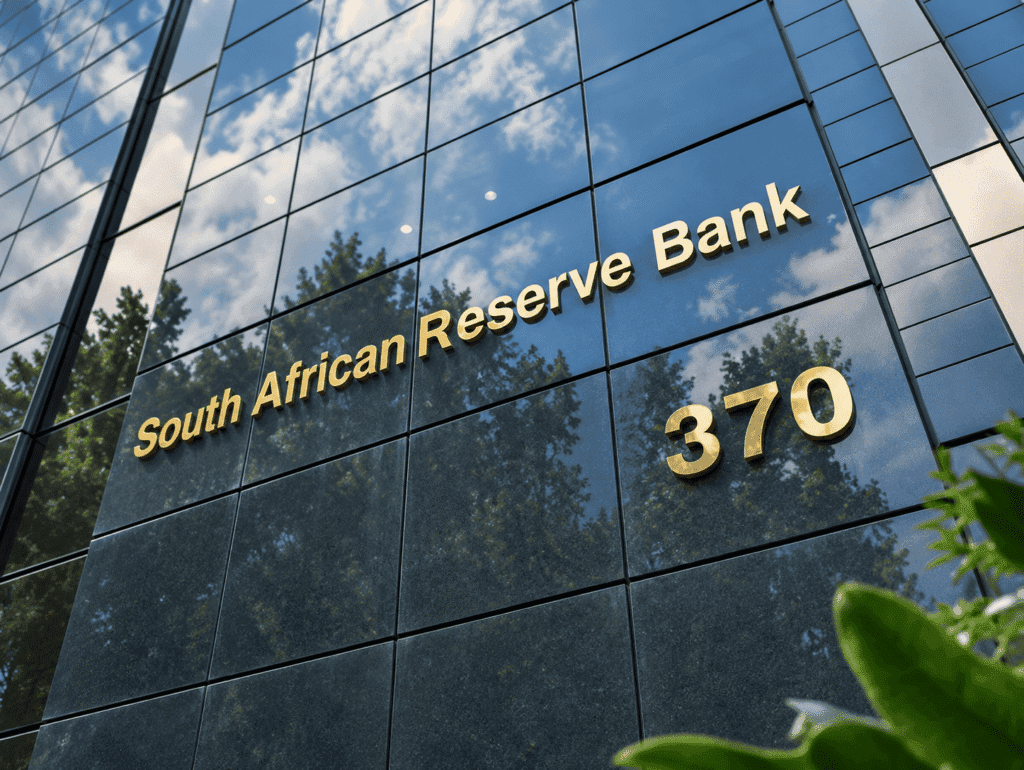
Le siège de la South African Reserve Bank, à Pretoria.
Format Pavé
300 x 250 px
Un quart de point supplémentaire suffit à rappeler que le retour à un crédit moins coûteux n’est jamais acquis. En septembre, la South African Reserve Bank a relevé son taux directeur de 25 points de base, à 7,25 %, avec effet au 25 septembre. La décision, prise à l’unanimité, répond à la persistance du choc énergétique et au risque de voir les hausses de prix s’installer.
La banque centrale décrit une économie prise entre deux contraintes. Les perturbations internationales renchérissent l’énergie et affaiblissent l’activité, tandis que la progression de certains prix reste supérieure à sa cible d’inflation de 3 %. Elle prévoit une croissance annuelle de seulement 1,2 % en 2026, après une contraction de 0,2 % de l’économie au deuxième trimestre.
Le carburant occupe une place centrale dans cette équation. Il intervient dans les déplacements des salariés, le transport des marchandises et une partie des coûts de production. Une hausse à la pompe peut donc atteindre des entreprises qui n’importent elles-mêmes aucun produit énergétique. Elle se propage par les factures des fournisseurs et les dépenses nécessaires pour servir les clients.
Le relèvement des taux ne réduit pas directement le prix international du pétrole. Son objectif est de limiter les effets plus durables de ce choc sur l’économie : une généralisation des hausses, des anticipations d’inflation plus élevées ou des décisions salariales qui prolongeraient les pressions. C’est ce passage d’un renchérissement initial à une inflation persistante que la banque centrale cherche à contenir.
Les anticipations constituent dès lors un indicateur important. La SARB constate que les attentes d’inflation à long terme restent autour de 4 %, au-dessus de la cible de 3 %. Pour une entreprise qui fixe ses tarifs ou négocie un contrat de plusieurs années, ces attentes peuvent influencer les augmentations retenues. Une cible crédible contribue à limiter ce phénomène.
Cette politique a néanmoins un coût immédiat pour les emprunteurs. Les prêts à taux variable peuvent devenir plus lourds, et certains investissements moins rentables. Une entreprise déjà confrontée à des dépenses de transport élevées doit parfois arbitrer entre une nouvelle machine, le renouvellement de ses stocks et le maintien d’une réserve de trésorerie. Les secteurs n’absorbent pas tous ce renchérissement avec la même facilité.
Le contexte ne justifie pas pour autant une lecture uniforme des prix. La banque centrale observe des évolutions plus favorables dans l’alimentation et certains biens, tandis que les services restent sous pression. Une entreprise doit donc identifier les postes qui augmentent réellement, plutôt que d’appliquer une hausse générale à partir du seul niveau de l’inflation.
Pour les marchés financiers, la décision remet aussi la question du rendement et du risque au premier plan. Des taux plus élevés peuvent accroître l’attrait de certains placements en monnaie locale, mais leur effet sur le rand dépend également de l’environnement mondial et de la perception du pays. Ils ne garantissent pas une appréciation de la devise, surtout lorsque les investisseurs ajustent leurs positions à l’échelle internationale.
La trajectoire annoncée reste conditionnelle. Le modèle de projection de la SARB envisage des baisses ultérieures lorsque l’inflation reviendra vers 3 %, mais le comité rappelle que ses décisions seront prises réunion après réunion. Cette indication décrit un scénario de travail. Elle ne constitue pas un engagement sur la date ou l’ampleur d’un assouplissement.
La faiblesse de la croissance rend par ailleurs les réformes intérieures plus importantes. Améliorer le fonctionnement de l’énergie et du transport peut diminuer les coûts que la politique monétaire ne peut corriger seule. Une entreprise qui livre plus vite et subit moins d’interruptions dispose d’une marge supplémentaire pour investir, même si le coût du crédit reste élevé.
Le choix de septembre est donc celui d’une banque centrale qui accepte de maintenir des conditions restrictives pour éviter une inflation plus durable. Pour les entreprises sud-africaines, la reprise dépendra autant de l’évolution des carburants que de la réduction des contraintes locales. Le mouvement des taux révèle cette tension, sans offrir à lui seul une solution au ralentissement de l’activité.