André Meyer et Félix Rohatyn : les banquiers qui façonnèrent l’Amérique (épisode 2/5)
De l’exil d’André Meyer pendant la Seconde Guerre mondiale au sauvetage de New York en 1975, Lazard transforme sa maison américaine en un centre de pouvoir. L’acquisition puis la cession d’Avis, l’essor des conglomérats et les négociations autour de la dette municipale dessinent une nouvelle figure : celle du banquier capable de remodeler les entreprises et d’intervenir dans les crises des États.
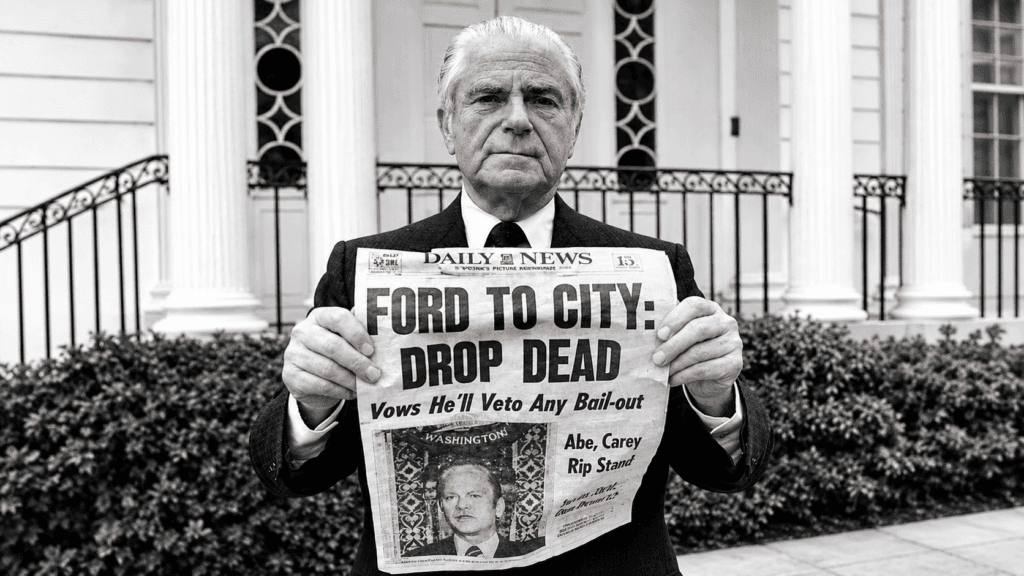
Le président américain Gerald Ford tient un exemplaire du New York Daily News du 29 octobre 1975, affichant le célèbre titre “Ford to City: Drop Dead”. Cette une symbolise les tensions entre New York et Washington au plus fort de la crise financière municipale.
Format Pavé
300 x 250 px
La ville la plus riche du monde au bord du défaut
Le 29 octobre 1975, une une du New York Daily News résume la peur d’une métropole : « Ford to City: Drop Dead ». Le président américain Gerald Ford vient d’écarter l’idée d’un secours fédéral immédiat à New York. Le titre, devenu célèbre, n’est pas une citation littérale de ses propos. Il traduit cependant le sentiment d’abandon qui gagne une ville incapable de renouveler normalement sa dette. Dans les bureaux des banquiers, à la mairie et chez les responsables syndicaux, une question obsède désormais les négociateurs : qui acceptera encore de prêter à New York ?
Parmi ceux qui tentent d’éviter la cessation de paiement figure Félix Rohatyn, associé de Lazard Frères. Âgé de 47 ans, il n’est ni élu ni haut fonctionnaire. Son métier consiste à rapprocher des intérêts opposés, à remodeler des entreprises et à obtenir des accords que l’on jugeait impossibles. Le gouverneur de l’État de New York, Hugh Carey, lui demande d’appliquer ces compétences à un dossier autrement plus vaste qu’une acquisition : les finances d’une cité de plusieurs millions d’habitants. André Meyer, son mentor à Lazard, lui conseille de se tenir à l’écart, selon le récit historique publié par la banque. Rohatyn accepte pourtant de participer à l’opération.
Pour comprendre pourquoi un associé d’une banque d’affaires se retrouve au cœur de cette crise publique, il faut remonter de trente ans. À l’issue de la Seconde Guerre mondiale, André Meyer a changé la nature même de Lazard New York. Son héritier intellectuel allait pousser cette logique jusqu’à faire de la négociation financière un instrument de sauvetage municipal.
André Meyer, de la Bourse de Paris à l’exil américain
Né à Paris en 1898, André Meyer ne vient pas d’une dynastie bancaire. Adolescent, il quitte l’école et entre dans les métiers de la finance par des fonctions modestes. Il travaille comme garçon de courses dans une banque parisienne en 1914, puis découvre les opérations de marché. Son intelligence des chiffres et son goût pour la négociation attirent l’attention de David David-Weill, dirigeant de Lazard à Paris, qui l’invite à rejoindre la maison en 1925. Meyer devient associé quelques années plus tard.
Il se distingue rapidement par son intérêt pour les montages industriels. Il participe au développement de SOVAC, une activité de crédit associée à Citroën, et intervient dans la reprise du constructeur automobile par Michelin en 1935. Déjà se dessine une méthode : chercher dans la structure financière et dans la composition du capital la solution aux difficultés d’une entreprise. La banque n’est pas seulement chargée de fournir de l’argent. Elle doit comprendre l’industrie, les propriétaires, les créanciers et les perspectives de croissance.
En 1940, l’avancée allemande le contraint à fuir la France avec sa famille. Installé aux États-Unis, il ouvre un second chapitre de sa carrière. La chronologie officielle de Lazard le présente comme prenant la tête des opérations américaines en 1944. Il ferme les activités américaines de courtage de détail et oriente la maison vers une pratique moins dépendante de la distribution de titres : le conseil, la structuration des opérations et le financement des entreprises. L’homme qui a connu les difficultés de l’industrie européenne va désormais travailler au cœur du capitalisme américain.
Une petite maison face aux géants de Wall Street
À New York, Lazard ne dispose pas du même bilan que les plus grandes banques de dépôt. Elle ne peut pas toujours rivaliser en prêtant davantage que ses concurrentes. Meyer fait de cette limite un atout. Le pouvoir de la maison doit reposer sur sa capacité à comprendre ce que les propriétaires d’une entreprise veulent obtenir, à concevoir une transaction et à convaincre les différentes parties d’y trouver leur intérêt.
Ce modèle repose sur un réseau personnel exigeant. Meyer développe des relations avec des dirigeants d’entreprise, des familles actionnaires et des responsables politiques. Dans un secteur où les banques commerciales peuvent mobiliser de grandes ressources, Lazard valorise une autre monnaie : la confiance accordée au jugement d’un associé. Elle vend de la stratégie, de la négociation et une connaissance intime des rapports de force. Un mandat peut déboucher sur une fusion, une vente, une réorganisation du capital ou une opération plus complexe associant plusieurs contreparties.
La formule a ses limites. La réputation de la maison devient étroitement liée à quelques personnalités capables d’attirer les clients. Le pouvoir se concentre entre les mains des associés les plus influents, et les relations professionnelles peuvent se confondre avec des fidélités personnelles. Mais dans l’Amérique de l’après-guerre, qui voit se multiplier les entreprises nationales et les besoins de diversification, cette approche contribue à imposer Lazard parmi les grandes signatures du conseil financier.
Avis : sept millions investis, cinquante-deux millions en actions
L’opération Avis Rent-A-Car est devenue l’exemple classique de l’habileté de Meyer. Au début des années 1960, Lazard participe à l’acquisition de la société de location de voitures pour 7 millions de dollars. La maison accompagne ensuite la transformation de l’entreprise avant sa cession à International Telephone and Telegraph, le conglomérat connu sous le sigle ITT. Selon la Harvard Business School, la vente rapporte quelques années plus tard 52 millions de dollars en actions ITT.
La différence entre les deux montants donne la mesure de l’opération, mais elle appelle une précision : il s’agit de la valeur des actions reçues lors de la cession, et non nécessairement de 52 millions de dollars encaissés en espèces. Elle ne constitue pas non plus, à elle seule, un calcul de rendement net après tous les frais, les investissements intermédiaires et les effets de dilution. Le Washington Post situe l’acquisition en 1962 et la revente environ trois ans plus tard, avec un montant voisin de 51 millions de dollars. Les sources convergent sur l’ampleur de la création de valeur, tout en présentant une légère différence d’arrondi.
Avis offre une vitrine à un type de finance qui deviendra central dans les décennies suivantes : acheter un actif, accompagner sa réorganisation ou son expansion, puis le céder à un acquéreur stratégique capable de lui donner une autre dimension. L’opération associe André Meyer et son jeune collaborateur Félix Rohatyn. Elle fait également entrer Lazard au plus près d’ITT, dont le dirigeant, Harold Geneen, cherche à bâtir un ensemble international par acquisitions successives.
ITT et l’âge des conglomérats
Dans les années 1960 et 1970, ITT devient l’un des symboles du capitalisme américain de conglomérat. Sous Harold Geneen, le groupe, issu des télécommunications, achète des entreprises dans des activités parfois très éloignées de son métier initial. Les acquisitions permettent d’accroître rapidement sa taille, de diversifier ses revenus et de construire un groupe présent dans de nombreux secteurs. Lazard et Rohatyn participent à cette stratégie en conseillant et en organisant des transactions.
La relation avec ITT montre à quel point le conseil peut devenir une fonction permanente auprès d’un grand dirigeant. Il ne s’agit plus d’intervenir une fois pour vendre une société. Le banquier suit l’expansion d’un groupe, propose des rapprochements, travaille sur les structures de capital et aide à surmonter les résistances des vendeurs. Cette proximité procure à Lazard de nombreux mandats et renforce sa réputation auprès des industriels américains.
Elle expose aussi la maison aux controverses. L’acquisition de Hartford Fire Insurance par ITT, annoncée à la fin des années 1960, donne lieu à de longues procédures et à des investigations sur les conditions de certaines opérations financières. Des enquêtes portent également sur des échanges entre les conseillers d’ITT et les autorités antitrust. Ces dossiers rappellent que les montages les plus ingénieux ne sont pas à l’abri des questions de concurrence, de transparence et de conflits d’intérêts. L’histoire de Lazard ne saurait donc être réduite à une succession d’opérations victorieuses : son influence grandit aussi dans un environnement de pouvoir et de contrôle public de plus en plus complexe.
Félix Rohatyn, l’apprentissage d’un autre pouvoir
Félix Rohatyn n’a pas suivi le même parcours que Meyer, mais l’exil les rapproche. Né à Vienne en 1928, il grandit en Europe avant de fuir les persécutions nazies avec sa famille. Il arrive aux États-Unis pendant la guerre et poursuit ses études à New York, puis à Middlebury College. Entré à Lazard autour de 1950, il travaille sous la direction de Meyer, effectue un passage dans l’armée américaine et devient associé en 1961, selon l’histoire institutionnelle publiée par Lazard.
Là où son mentor incarne l’autorité et l’art des montages, Rohatyn devient particulièrement connu pour sa patience face aux interlocuteurs difficiles. Il sait expliquer une transaction, en identifier les obstacles personnels et chercher un arrangement acceptable pour les parties. Les grandes opérations d’ITT l’ont formé aux négociations entre actionnaires, dirigeants, prêteurs et autorités. Mais son premier exercice de crise systémique ne se déroule pas à la mairie de New York.
En 1970, la Bourse de New York traverse une période de désordre grave. Le volume des échanges a augmenté plus vite que les capacités administratives et informatiques de plusieurs courtiers ; certaines firmes peinent à suivre leurs positions et leurs obligations de livraison. Rohatyn participe au comité de crise de la New York Stock Exchange, chargé d’examiner la situation des intermédiaires menacés et de faciliter des réorganisations. L’expérience le confronte à une question nouvelle : comment empêcher que les difficultés d’acteurs individuels ne provoquent une panique plus générale ? Quelques années plus tard, cette même question se pose à l’échelle d’une ville.
1975 : les emprunts de New York ne trouvent plus preneur
La crise municipale ne surgit pas du jour au lendemain. Depuis plusieurs années, New York finance une partie de ses dépenses par des emprunts de court terme qu’elle doit renouveler régulièrement. Dans le même temps, le recul de certaines activités industrielles, le départ de ménages vers les banlieues, l’augmentation des besoins sociaux et la récession fragilisent les recettes. Les méthodes budgétaires retardent la reconnaissance de certains déséquilibres. Lorsque les investisseurs commencent à douter de la capacité de la ville à rembourser, son modèle de financement se bloque.
Au printemps 1975, la municipalité ne parvient plus à se financer dans des conditions normales. Elle risque de ne pas pouvoir régler ses dépenses ni rembourser ses titres arrivant à échéance. Les archives de l’État de New York évoquent la mise en difficulté de plusieurs autorités publiques et l’intervention financière de l’État pour maintenir les opérations essentielles. La dette de court terme de la ville représente alors plusieurs milliards de dollars, et chaque échéance devient une négociation d’urgence.
Le gouverneur Hugh Carey réunit un groupe d’experts comprenant notamment Rohatyn, le juriste Simon Rifkind, le dirigeant d’assurance Richard Shinn et Donald Smiley, responsable de grand magasin. Leurs travaux contribuent à la création, par une loi du 10 juin 1975, de la Municipal Assistance Corporation (MAC). La structure doit émettre des obligations appuyées sur des recettes affectées et aider à restaurer la crédibilité des finances municipales. Mais une institution ne suffit pas à ramener instantanément les prêteurs. Il faut convaincre chacun que les autres accepteront eux aussi de participer.
« Big MAC » : réunir ceux qui ne voulaient plus se parler
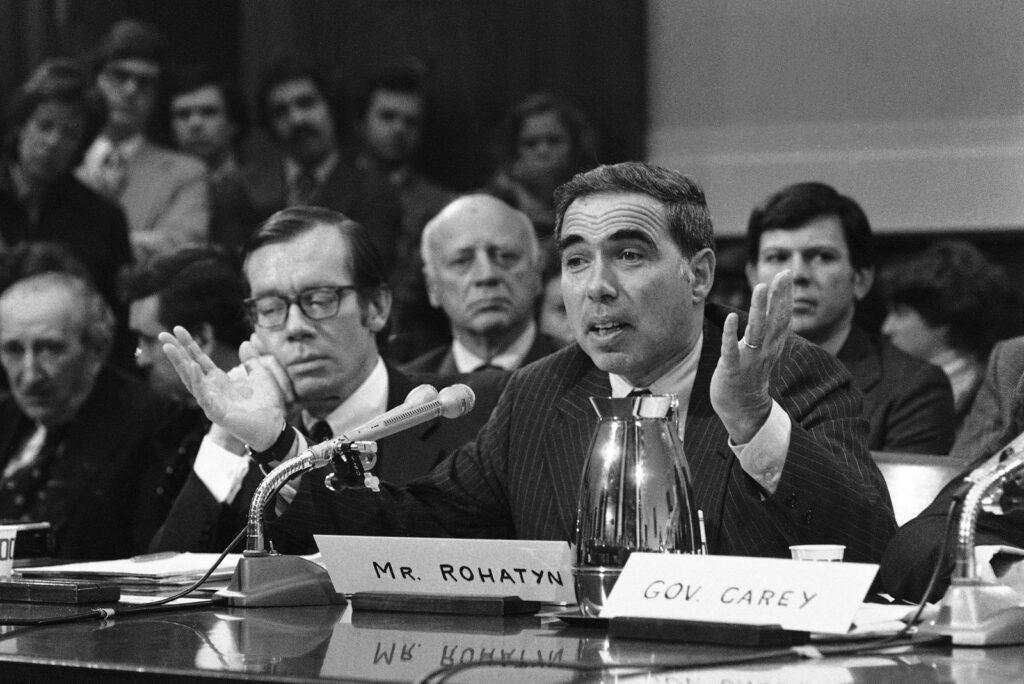
La Municipal Assistance Corporation est rapidement surnommée « Big MAC ». Le jeu de mots ne doit pas masquer la complexité de son travail. Les banques détiennent des titres de la ville et hésitent à prolonger leur exposition. Les fonds de pension liés aux syndicats disposent d’importantes ressources, mais leurs responsables doivent protéger les retraites des salariés. Les représentants syndicaux contestent les suppressions d’emplois. Les autorités de la ville, de l’État et du gouvernement fédéral discutent de la répartition des sacrifices et des garanties.
Rohatyn joue un rôle central dans cette mécanique de compromis. Il devient président financier de MAC, puis préside la structure pendant plusieurs périodes. À la demande du gouverneur, il participe à des négociations où l’on cherche à échanger des créances arrivant à échéance contre des titres plus longs, à mobiliser les banques et les fonds de pension, et à obtenir un engagement de l’État fédéral. Les responsables syndicaux ne sont pas de simples figurants : leurs décisions sur l’investissement des caisses de retraite et sur les conditions de travail sont indispensables à la formation des accords.
En septembre, l’État de New York crée un Emergency Financial Control Board, organisme doté de pouvoirs de surveillance sur les finances municipales. Les mécanismes de refinancement et le contrôle budgétaire avancent désormais ensemble. Après avoir publiquement écarté un renflouement sans conditions, l’administration Ford accepte à la fin de l’année une aide sous forme de prêts saisonniers fédéraux, encadrés par la législation. Les archives de l’État indiquent qu’un dispositif autorise la mise à disposition de près de 6 milliards de dollars sur environ deux ans et demi. Ce plafond autorisé ne doit pas être présenté comme une subvention immédiatement versée à la ville.
Le sauvetage ne relève donc ni de l’action d’un homme seul ni d’un chèque venu de Washington. Il associe le rééchelonnement des dettes, le soutien des banques, des engagements des fonds de pension, l’intervention de l’État fédéral et une discipline budgétaire imposée à la municipalité. La contribution de Rohatyn tient à sa capacité à rendre compatibles des intérêts qui semblaient irréconciliables.
La contrepartie : une ville placée sous austérité
Le succès financier a un coût social considérable. La ville réduit ses effectifs, limite les rémunérations, réorganise les services publics et ferme ou transforme certains établissements. L’éducation, les transports, la santé, la sécurité et les équipements de quartier subissent les conséquences des restrictions. Un rapport du Board of Education de 1976 fait état d’une réduction de plus de 31 000 équivalents temps plein dans les écoles depuis le début du resserrement. Les sources contemporaines décrivent aussi des licenciements parmi les policiers, pompiers, agents de propreté et autres employés municipaux.
Les conséquences de ces choix ont alimenté un débat durable. Pour les défenseurs du plan, l’alternative était une faillite désordonnée, avec des conséquences potentiellement plus graves pour les habitants et les créanciers. Pour ses critiques, la solution a renforcé le pouvoir d’instances financières peu directement responsables devant les électeurs et fait peser une part disproportionnée de l’ajustement sur les services utilisés par les populations modestes. Des travaux de santé publique ont ensuite étudié le lien entre les coupes municipales et la dégradation de certaines conditions sanitaires.
Rohatyn lui-même a reconnu, dans des textes rétrospectifs, que l’austérité avait affecté des services essentiels. Ce constat évite de réduire l’épisode à une légende de banquier providentiel. New York évite le défaut désordonné et retrouve progressivement l’accès au crédit ; en contrepartie, la manière de gouverner ses finances se transforme profondément. Ce n’est plus seulement le marché qui exerce sa discipline : une autorité de contrôle intervient directement dans les choix budgétaires.
Deux visions de la puissance financière
André Meyer meurt en septembre 1979. Il laisse derrière lui une maison américaine devenue une référence du conseil en fusions-acquisitions, alors que Felix Rohatyn a déjà acquis une notoriété qui dépasse largement Wall Street. Les deux hommes représentent deux dimensions d’un même métier. Meyer a montré qu’un établissement relativement léger pouvait peser sur les plus grands groupes grâce à sa connaissance des dirigeants et à l’inventivité de ses montages. Rohatyn a démontré que cette capacité de négociation pouvait aussi servir à résoudre une crise d’endettement public.
Cette extension de la finance vers les affaires de la cité pose une question essentielle : à partir de quel moment le conseil devient-il une forme de pouvoir ? Dans une acquisition, un banquier peut décider de la manière dont les actifs changent de mains. Dans la crise new-yorkaise, des négociateurs privés participent à la répartition de ressources publiques et de sacrifices sociaux. Leur efficacité est réelle, mais leur légitimité et leurs responsabilités doivent aussi être discutées.
Pour Lazard, ces années construisent une réputation durable : celle d’une banque qui n’a pas besoin d’être la plus grande pour être présente au moment des grandes décisions. Mais elles annoncent également les contradictions de sa culture. Le prestige repose sur quelques individus exceptionnels, dont l’autorité peut devenir difficile à transmettre. Pendant que New York célèbre ses grands négociateurs, une autre histoire se prépare à Paris, autour de Michel David-Weill et d’Antoine Bernheim : celle des holdings, des industriels et des réseaux du capitalisme français.