BRVM : Bridge Bank affiche 46 % de bénéfice en plus et change d’échelle
Les résultats du premier semestre 2026 donnent une première lecture financière de la banque récemment cotée. La progression des dépôts et des crédits s’accompagne d’une amélioration de l’efficacité opérationnelle.
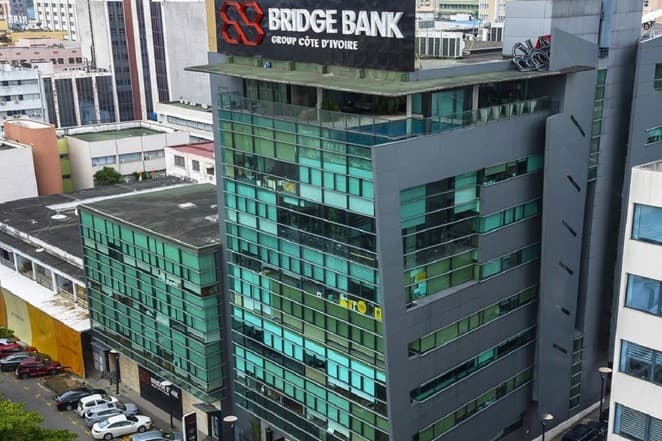
Un bâtiment de Bridge Bank Group Côte d’Ivoire.
Format Pavé
300 x 250 px
Après les premiers échanges en Bourse, les résultats commencent à préciser ce que vaut la trajectoire de Bridge Bank Group Côte d’Ivoire. La banque a dégagé 15,2 milliards de francs CFA de bénéfice net au premier semestre 2026, soit une hausse de 46 % sur un an. Ces comptes, publiés à la BRVM puis présentés fin septembre, déplacent l’attention vers l’activité qui doit soutenir son développement.
La progression concerne plusieurs postes. Le produit net bancaire atteint 37,7 milliards de francs CFA, en augmentation de 25 %. Les crédits à la clientèle s’élèvent à 823,9 milliards, en hausse de 28 %, tandis que les dépôts progressent de 46 %, à 1 318,3 milliards. La banque dispose donc d’une base de ressources qui s’élargit plus rapidement que ses encours de prêts.
Pour un établissement bancaire, cette collecte est un enjeu stratégique. Les dépôts contribuent au financement de l’activité et peuvent réduire la dépendance à d’autres ressources. Leur qualité compte toutefois autant que leur volume. Des dépôts stables, répartis entre de nombreux clients, ne présentent pas les mêmes caractéristiques que des sommes importantes concentrées auprès de quelques détenteurs.
Le rapport semestriel indique aussi une amélioration du coefficient d’exploitation, passé de 43,3 % à 40,3 %. Cet indicateur rapproche les frais de fonctionnement du produit net bancaire. Sa baisse signifie que les charges absorbent une proportion plus faible des revenus. Elle aide à comprendre pourquoi le bénéfice net augmente plus rapidement que l’activité mesurée par le PNB.
Il convient cependant de regarder les dépenses en valeur absolue. Les frais généraux augmentent de 16 %, à 15,2 milliards de francs CFA. L’amélioration du ratio vient donc d’une progression plus rapide des revenus, plutôt que d’une réduction des charges. Ce mécanisme est favorable lorsque la croissance commerciale se maintient ; il peut devenir moins porteur si les revenus ralentissent.
Le coût du risque constitue l’autre point à suivre. Il atteint 4,3 milliards de francs CFA, contre 3,8 milliards un an auparavant. Cette hausse ne suffit pas à démontrer une dégradation générale du portefeuille, notamment dans une période d’augmentation des prêts. Elle rappelle néanmoins que la croissance bancaire doit être évaluée avec la capacité des clients à honorer leurs engagements.
Une partie des risques d’un crédit apparaît après son octroi. La banque encaisse d’abord les intérêts, puis observe la régularité des remboursements sur la durée. Un semestre de forte expansion ne peut donc pas rendre compte de toute la qualité future des nouveaux financements. Les publications suivantes permettront de comparer la croissance des encours, les provisions et les éventuels incidents.
La banque prépare également une extension régionale. Son rapport mentionne l’avis favorable obtenu en mai auprès de la Commission bancaire pour l’ouverture d’une succursale au Burkina Faso. Cette étape autorise les travaux préparatoires ; elle ne signifie pas que la succursale est déjà pleinement opérationnelle. L’expansion peut élargir les débouchés, tout en exigeant une bonne maîtrise des coûts et du contexte local.
Sur le plan organisationnel, Bridge Bank a créé une direction des PME et une direction de l’organisation et de l’excellence opérationnelle. Ce choix peut rapprocher le développement commercial des moyens nécessaires pour le gérer. Pour une banque qui augmente ses volumes, la rapidité de traitement, la qualité du suivi des clients et les contrôles deviennent des facteurs de performance.
Ces résultats ne se traduisent pas mécaniquement par une évolution déterminée du cours de Bourse. Le marché apprécie aussi le prix payé pour l’action, les perspectives, la distribution éventuelle de dividendes et la liquidité. Un bénéfice en hausse renseigne sur l’entreprise ; il ne suffit pas à qualifier une action d’attractive à n’importe quelle valorisation.
Bridge Bank aborde ainsi sa vie boursière avec une progression soutenue de ses revenus et une meilleure efficacité apparente. Le prochain test sera la continuité de cette performance : conserver les dépôts, financer des clients solvables et développer le réseau sans détériorer les coûts. La cotation rendra cette trajectoire plus visible et donnera au marché davantage d’éléments pour l’apprécier.