CEMAC : les capitaux nationaux gagnent du terrain dans les banques, sans effacer les risques du secteur
Le rapport annuel 2025 de la COBAC, rendu public le 22 octobre 2026, révèle une recomposition de l’actionnariat bancaire en Afrique centrale. Sur 54 banques en activité, 23 sont désormais contrôlées majoritairement par des capitaux nationaux, contre 18 un an plus tôt. Mais la hausse des profits s’accompagne d’une exposition croissante aux États et d’un niveau élevé de créances en souffrance.
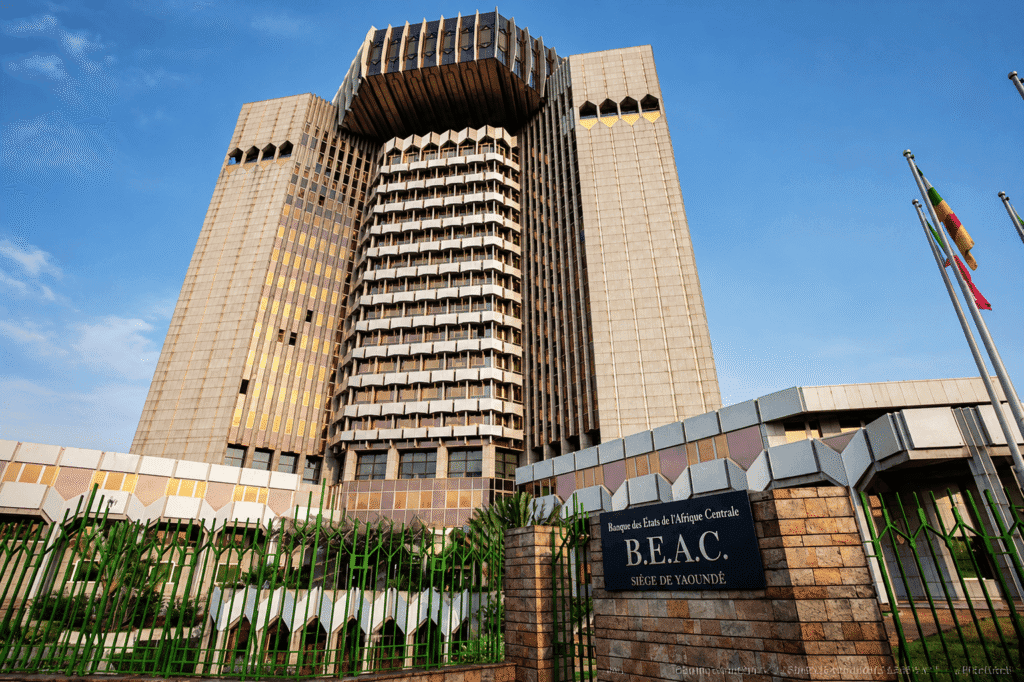
Le siège de la Banque des États de l’Afrique centrale (BEAC), au cœur du dispositif monétaire et financier de la CEMAC.
Format Pavé
300 x 250 px
Une nouvelle répartition du contrôle bancaire
La structure de propriété des banques de la Communauté économique et monétaire de l’Afrique centrale (CEMAC) change de visage. Selon les données de la Commission bancaire de l’Afrique centrale (COBAC) relatives à l’exercice 2025, 31 établissements sur 54 sont majoritairement contrôlés par des capitaux étrangers. Ils étaient 38 sur 56 à la fin de 2024. En proportion, leur part passe de 67,9 % à 57,4 % du nombre total de banques. Le mouvement est significatif dans une région longtemps marquée par la présence de groupes bancaires internationaux, mais il ne signifie pas que les investisseurs locaux détiennent désormais la majorité du système.
Les établissements à capitaux privés nationaux sont passés de six à dix et ceux à capitaux publics de douze à treize. Le total des banques à contrôle national atteint ainsi 23, soit 42,6 % des institutions, contre 32,1 % en 2024. Il s’agit d’un décompte d’établissements, non d’une mesure du capital détenu, du volume des dépôts ou de la part des crédits distribués. Une banque de grande taille et une banque de petite taille pèsent chacune une unité dans ce calcul. Présenter 42,6 % comme une part des actifs bancaires serait donc trompeur.
Fusions, cessions et montée des investisseurs locaux
Plusieurs opérations de cession, de changement d’actionnaire et de rapprochement expliquent cette évolution. Au Cameroun, la sortie annoncée de Société Générale de sa filiale et le renforcement de la participation de l’État illustrent le retour de capitaux publics dans un secteur autrefois dominé par des actionnaires internationaux. Les mouvements ne sont toutefois pas homogènes : des groupes africains opérant au-delà de leur pays d’origine peuvent être classés comme étrangers dans un marché donné. La nationalité du contrôle doit donc être appréciée banque par banque et pays par pays.
La diminution du nombre total d’établissements, de 56 à 54, tient également à des fusions par absorption, notamment au Congo et au Cameroun, selon les analyses du rapport. Elle ne doit pas être assimilée à la disparition de deux réseaux bancaires sans successeurs. Pour les autorités de supervision, ces recompositions imposent de vérifier la solidité financière des repreneurs, la continuité des services et la capacité des nouveaux groupes à financer les entreprises. Un actionnariat local peut rapprocher les décisions du tissu économique, sans garantir à lui seul davantage de crédit.
Des bénéfices en hausse, des bilans plus exposés
Le changement d’actionnariat intervient dans un contexte de rentabilité élevée. Les 54 banques ont enregistré un bénéfice net agrégé d’environ 524 milliards de francs CFA en 2025, contre 449,8 milliards l’année précédente, soit une progression de l’ordre de 16,5 %. Leur produit net bancaire atteint 1 723 milliards de francs CFA, en hausse de 12,5 %. Le total des bilans s’établit à 27 536 milliards, les dépôts de clientèle à 19 065 milliards et les crédits bruts à 13 998 milliards. Ces chiffres décrivent un système en expansion, mais ne permettent pas de conclure que toutes les banques connaissent la même dynamique.
La fragilité apparaît dans la qualité du portefeuille. Les créances en souffrance atteignent environ 2 244 milliards de francs CFA, en hausse de 10,9 %, soit près de 16 % des crédits bruts. À ce niveau, les impayés peuvent limiter la capacité des banques à prendre de nouveaux risques sur les petites entreprises, malgré des résultats comptables positifs. Le sujet est particulièrement sensible dans les six États de la CEMAC, où l’accès au financement reste un obstacle pour de nombreux entrepreneurs et ménages.
La dépendance aux États, un enjeu de stabilité
Autre signal : les engagements des banques envers les États et entités assimilées atteignent 10 641 milliards de francs CFA, soit une augmentation de 19,9 % en un an. Les titres publics représentent la composante principale de cette exposition. Rapportée au total des bilans, celle-ci approche 38,6 %. Une telle concentration lie davantage la santé des banques aux capacités budgétaires et de remboursement des gouvernements, dans une région confrontée à des besoins élevés de financement public.
L’attrait des titres souverains peut s’expliquer par leur rendement, leur traitement prudentiel et les besoins de trésorerie des États. Mais il pose une question d’allocation : quelle place reste-t-il pour le crédit productif lorsque les bilans se chargent de créances publiques ? La hausse de l’exposition souveraine ne prouve pas, à elle seule, un évincement du secteur privé. Elle invite néanmoins les superviseurs et les investisseurs à suivre la concentration des risques, la liquidité et les liens entre finances publiques et stabilité bancaire.
Des exigences renforcées pour les prochaines années
La COBAC a également engagé un durcissement progressif des exigences de capital. Un règlement adopté en décembre 2025 relève à 25 milliards de francs CFA le capital minimum des banques, avec une période de mise en conformité pour les établissements déjà en activité allant jusqu’à fin 2029. Cette évolution pourrait encourager de nouvelles recapitalisations, alliances ou consolidations. Elle pourrait aussi contraindre certains actionnaires à mobiliser des ressources supplémentaires, au détriment de distributions immédiates de dividendes.
La recomposition observée à fin 2025 constitue donc une photographie statistique, et non une réforme adoptée le 22 octobre 2026. La nouveauté est la publication des résultats consolidés du superviseur. L’enjeu des prochains exercices sera de mesurer si les nouveaux équilibres de propriété se traduisent par des établissements mieux capitalisés, un traitement plus rigoureux des créances douteuses et un financement plus accessible de l’économie réelle. La souveraineté financière se jugera moins au passeport des actionnaires qu’à la qualité des banques et à leurs effets sur l’investissement.