Idrissa Nassa – Simon Tiemtoré, deux ambitions, deux stratégies pour conquérir la banque africaine
En 2018, deux hommes d’affaires burkinabè se retrouvent en concurrence pour une participation de 40 % au capital de la Banque commerciale du Burkina (BCB). D’un côté, Idrissa Nassa, fondateur de Coris Bank International, déjà solidement installé dans le paysage bancaire ouest-africain. De l’autre, Simon Tiemtoré, financier passé par les grandes institutions internationales, qui entend accélérer son implantation sur le continent à travers Lilium Capital. L’affrontement annoncé prend cependant une tournure inattendue. Coris se désiste au profit de Lilium Capital. Dans une correspondance rapportée à l’époque par la presse, la direction de Coris explique considérer que l’engagement de son compatriote répond aux mêmes objectifs de restructuration de la banque. Huit ans plus tard, les deux entrepreneurs se retrouvent sur des marchés de plus en plus nombreux, à la tête de groupes financiers dont les ambitions dépassent largement les frontières du Burkina Faso. Cette concurrence mérite pourtant mieux qu’une lecture en termes de rivalité individuelle. Elle met en présence deux trajectoires entrepreneuriales, deux méthodes de développement et, surtout, deux manières de répondre à une question centrale pour les économies africaines. Comment bâtir des institutions financières capables de mobiliser les capitaux, de financer les entreprises et de rivaliser durablement avec les grands groupes internationaux?
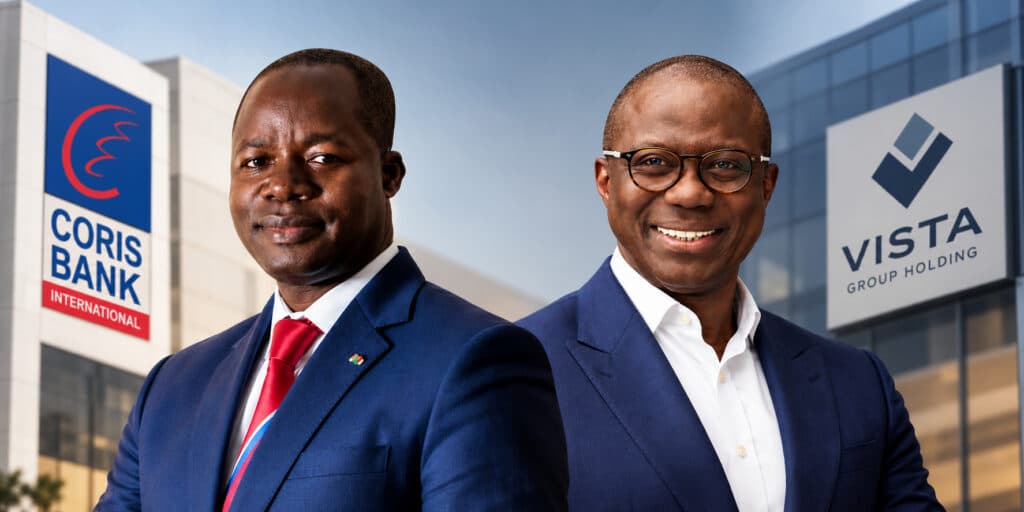
Idrissa Nassa (à gauche), président de Coris Bank International, et Simon Tiemtoré (à droite), président de Vista Group Holding, incarnent la nouvelle génération de champions bancaires africains en pleine expansion régionale.
Format Pavé
300 x 250 px
Deux parcours, deux cultures de la finance
Idrissa Nassa appartient à cette génération d’entrepreneurs africains qui ont abordé la banque à partir des besoins de l’économie réelle. Son parcours commence dans le commerce au milieu des années 1980, notamment dans la distribution de pièces détachées et de cyclomoteurs, avant une diversification progressive vers d’autres activités.
En 2001, il reprend la Financière du Burkina, un établissement spécialisé dans le crédit à la consommation. Après plusieurs années de restructuration et de développement, celui-ci devient Coris Bank International, dont les activités sont officiellement lancées en janvier 2008.
Cette origine éclaire le positionnement initial de Coris. Nassa connaît les contraintes du commerce, les besoins de trésorerie, les difficultés d’accès au crédit et les pratiques d’entrepreneurs qui ne répondent pas toujours aux critères traditionnels des banques. Le développement d’une offre adaptée aux PME et PMI devient ainsi une composante importante de l’identité du groupe.
Simon Tiemtoré arrive à la banque par une autre voie. Formé au droit à Ouagadougou, puis aux États-Unis, notamment à l’American University et à la New York University, il exerce dans l’univers juridique et financier international. Son parcours le conduit chez Skadden, puis Morgan Stanley à New York, avant Afreximbank, où il occupe des responsabilités dans le financement et le conseil aux entreprises.
Là où Nassa a progressivement transformé une expérience entrepreneuriale en expertise bancaire, Tiemtoré a mobilisé une expertise en ingénierie financière pour constituer un groupe bancaire.
Cette différence est essentielle. Le premier a développé son modèle à partir de la connaissance des marchés locaux et d’une clientèle d’entreprises. Le second a fait de la structuration financière, des acquisitions et de l’intégration d’établissements existants des instruments majeurs de son expansion.
Il ne s’agit toutefois pas d’opposer un banquier de terrain à un financier international. Coris recourt désormais aux opérations de croissance externe et aux investisseurs institutionnels, tandis que Vista doit quotidiennement gérer des réseaux d’agences, financer des entreprises et collecter l’épargne. À mesure que leurs groupes grandissent, leurs métiers se rapprochent.
Coris, la construction progressive d’une puissance régionale
La trajectoire de Coris repose sur l’accumulation patiente de positions commerciales, le développement de filiales et la consolidation d’une marque bancaire identifiable.
À partir de son ancrage burkinabè, le groupe s’est étendu à plusieurs pays de l’UEMOA, puis à d’autres marchés africains. Cette expansion s’est accompagnée d’une diversification dans les services financiers, notamment avec la mésofinance, l’assurance, la finance islamique et les services de paiement.
Les performances de sa banque historique illustrent cette dynamique. En 2024, Coris Bank International au Burkina Faso, en consolidation avec sa succursale nigérienne, affichait 1 745,5 milliards de FCFA de ressources clientèle, 1 258,9 milliards de FCFA de financements nets et un résultat net proche de 48 milliards de FCFA.
À l’échelle régionale, le groupe Coris représentait, fin 2025, environ 8,6 % des actifs bancaires de l’UEMOA selon les données de la Commission bancaire, ce qui le plaçait parmi les deux principaux groupes de l’Union sur cet indicateur.
Mais la singularité de Coris ne réside plus uniquement dans sa croissance interne. En janvier 2024, le groupe a finalisé la reprise de la filiale tchadienne de Société Générale, marquant son entrée en Afrique centrale. Quelques mois plus tard, sa filiale ivoirienne reprenait le portefeuille de banque de détail de Standard Chartered.
Autrement dit, Coris a progressivement ajouté à son modèle historique les instruments de consolidation qui caractérisent les grands groupes bancaires internationaux.
L’opération de renforcement de capital de 100 millions d’euros annoncée en octobre 2025 en constitue une autre illustration. Conduite par Mediterrania Capital Partners avec plusieurs institutions européennes de financement du développement, elle vise à soutenir sa croissance, son expansion régionale et ses acquisitions.
L’enjeu change alors de nature. Pour Coris, il ne s’agit plus seulement de conquérir de nouvelles clientèles, mais de préserver l’efficacité commerciale et la qualité du risque d’un groupe devenu plus complexe.
Vista, l’acquisition comme accélérateur de croissance
La stratégie de Simon Tiemtoré présente un autre rythme.
À travers Lilium Capital et Vista Group, il s’est attaché à acquérir des établissements existants, souvent dans le contexte de la réorganisation des portefeuilles africains de groupes bancaires internationaux.
La reprise de First International Bank constitue l’une des premières étapes de cette construction. En 2021, Vista finalise notamment l’acquisition d’anciennes filiales de BNP Paribas au Burkina Faso et en Guinée. Suivent la reprise de Banco Société Générale Moçambique en 2024, puis celle de Société Générale Burkina Faso en juin 2025.
En mars 2026, Vista annonce l’intégration de la Banque agricole et commerciale du Tchad, après l’obtention des autorisations nécessaires pour l’acquisition de 90 % de son capital.
Cette succession d’opérations révèle une logique industrielle. Acheter une banque existante permet d’accéder immédiatement à des licences, des dépôts, des agences, des collaborateurs et des portefeuilles de clients. La croissance externe peut donc accélérer considérablement l’expansion géographique.
Elle présente néanmoins des contreparties. Une acquisition ne se résume jamais au transfert d’un capital. L’acquéreur doit harmoniser les systèmes d’information, intégrer les équipes, traiter les éventuelles fragilités du portefeuille de crédits et satisfaire aux exigences prudentielles du régulateur.
Le projet de reprise d’Oragroup illustre les limites de cette stratégie.
Annoncée en août 2023, l’acquisition envisagée de 61,4 % du capital du groupe bancaire aurait permis à Vista de changer immédiatement d’échelle. Mais après une longue période de négociations, l’opération est abandonnée en mai 2025.
L’épisode rappelle qu’une ambition d’expansion, aussi structurée soit-elle, ne garantit ni la conclusion des transactions ni leur viabilité économique.
Pour autant, Vista a poursuivi son développement. Le groupe a officialisé en octobre 2026 son implantation bancaire en France, avec une offre orientée vers les échanges internationaux, le financement du commerce, la gestion de trésorerie et les services aux entreprises.
Cette initiative révèle une dimension supplémentaire de son projet. Vista ne cherche pas seulement à étendre son réseau en Afrique. Il entend également établir des passerelles financières entre les entreprises africaines et les marchés internationaux.
L’Afrique centrale, nouveau territoire de confrontation
C’est probablement en Afrique centrale que la comparaison entre les deux stratégies devient la plus instructive.
Longtemps concentrés sur l’Afrique de l’Ouest, Coris et Vista ont engagé leur diversification géographique vers la CEMAC, un espace bancaire marqué par des économies pétrolières, des structures commerciales différentes et un environnement réglementaire distinct de celui de l’UEMOA.
Au Tchad, leur présence commune matérialise cette nouvelle phase de concurrence. Coris s’y installe en 2024 en reprenant Société Générale Tchad. Vista y entre à son tour en 2026 avec la Banque agricole et commerciale.
Le territoire est identique, mais les conditions de développement peuvent différer selon l’héritage commercial, les portefeuilles et les ressources de chaque établissement.
Pour les deux groupes, la question centrale sera celle de l’exécution. Une implantation dans un pays supplémentaire n’a de valeur économique durable que si elle permet de construire une base de dépôts stable, de maîtriser le coût du risque et de générer une rentabilité compatible avec les capitaux engagés.
Le retrait ou le recentrage de certains groupes européens ouvre des possibilités de consolidation pour les banques africaines. Il ne garantit cependant pas la rentabilité des actifs repris.
Les différences entre les cadres monétaires et prudentiels de l’UEMOA et de la CEMAC imposent également des capacités renforcées de gouvernance, de conformité et de supervision des risques. Plus un groupe se développe à travers plusieurs juridictions, plus cette dimension devient déterminante.
La confrontation entre Nassa et Tiemtoré est donc aussi celle de deux organisations appelées à démontrer leur capacité à fonctionner au-delà de leur marché d’origine.
Le capital, véritable nerf de la compétition
Les acquisitions occupent l’attention médiatique. Pourtant, la compétition bancaire se joue aussi sur un terrain moins visible, celui des fonds propres.
Une banque ne peut augmenter indéfiniment ses engagements sans renforcer les capitaux qui absorbent les pertes potentielles. La croissance du bilan, surtout lorsqu’elle résulte d’acquisitions, doit donc s’accompagner d’une discipline financière rigoureuse.
L’entrée d’investisseurs institutionnels internationaux au capital de Coris Holding traduit cette exigence. Elle apporte des ressources pour soutenir la croissance, mais s’accompagne également d’attentes en matière de performance, de transparence et de gouvernance.
Vista s’appuie de son côté sur des partenariats avec des institutions de financement du développement. En octobre 2025, la Banque européenne d’investissement annonçait notamment deux financements totalisant 30 millions d’euros en faveur d’entités du groupe en Guinée et en Sierra Leone, destinés au soutien des PME et des chaînes de valeur agricoles.
Ces opérations sont de nature différente. Dans le cas de Coris, il s’agit d’un investissement en capital ; dans celui de Vista, de financements accordés à des banques pour soutenir leurs activités. Elles révèlent néanmoins une réalité commune : la capacité de mobilisation de ressources internationales devient un facteur important de développement des groupes bancaires africains.
Cela invite également à nuancer le discours sur la souveraineté financière. Le contrôle africain des institutions bancaires constitue une transformation significative du secteur. Toutefois, leur expansion repose aussi sur des partenariats financiers internationaux, des dispositifs de garantie et l’accès aux marchés de capitaux.
La souveraineté bancaire ne saurait donc se mesurer à la seule nationalité des actionnaires. Elle doit également s’apprécier à travers la capacité des établissements à orienter durablement les ressources vers le financement des économies africaines.
Au-delà des bilans, le défi du financement productif
C’est peut-être sur ce dernier terrain que la comparaison prend tout son sens.
Selon la Commission bancaire de l’UMOA, le total de bilan des établissements de crédit de l’Union a progressé de 14,1 % en 2025, pour atteindre près de 82 299 milliards de FCFA. Dans le même temps, les crédits à la clientèle n’ont augmenté que de 5,5 %.
Cet écart ne signifie pas nécessairement que les banques délaissent les entreprises. Il reflète notamment des dynamiques différentes entre les composantes de leurs bilans. Il souligne néanmoins une interrogation majeure : dans quelle mesure la croissance du système bancaire se traduit-elle par une progression du financement de l’activité productive ?
Coris et Vista revendiquent tous deux un engagement en faveur des PME, du commerce et de l’inclusion financière. Mais la profondeur de cet engagement ne peut être évaluée uniquement à travers le nombre de pays couverts ou le volume des acquisitions.
Elle doit être examinée à travers la composition des portefeuilles, les financements accordés aux entreprises productives, la maturité des crédits, leur coût, la qualité des actifs et la capacité des banques à accompagner leurs clients sur plusieurs cycles économiques.
Le financement de l’agriculture, de l’industrie, de la transformation locale et des infrastructures requiert souvent des ressources plus longues que celles traditionnellement mobilisées par les banques commerciales. Il exige aussi des instruments de partage des risques, une meilleure connaissance sectorielle et une coopération accrue avec les institutions de développement.
Dans un environnement où les services financiers numériques modifient rapidement les comportements des clients, les groupes bancaires doivent par ailleurs investir dans leurs systèmes technologiques sans perdre leur capacité à financer l’économie réelle.
Sur ces sujets, la taille demeure un atout, mais elle n’est pas une réponse suffisante.
Deux trajectoires, une même interrogation pour la finance africaine
Idrissa Nassa et Simon Tiemtoré incarnent une évolution importante du paysage bancaire africain. Le premier a transformé une institution financière locale en un groupe régional de premier plan. Le second a mobilisé les techniques de la finance internationale et les opportunités de consolidation pour constituer un réseau bancaire présent sur plusieurs marchés.
Leurs trajectoires ne sont ni totalement opposées ni interchangeables. Coris pratique désormais les acquisitions, tandis que Vista doit consolider organiquement les établissements dont il a pris le contrôle. Les deux groupes doivent affronter des exigences comparables en matière de capitalisation, de gouvernance, de digitalisation et de maîtrise des risques.
Cette convergence souligne que la prochaine étape du développement bancaire africain sera probablement moins spectaculaire que la précédente.
Après la conquête des marchés viendra l’épreuve de leur intégration. Après la multiplication des implantations, celle de leur rentabilité. Après la montée en puissance des groupes à capitaux africains, celle de leur contribution concrète au développement économique.
Le véritable intérêt de la confrontation entre Nassa et Tiemtoré ne réside donc pas dans la désignation d’un vainqueur.
Il réside dans ce qu’elle permettra d’observer au cours des prochaines années : la capacité d’institutions financières construites et contrôlées depuis l’Afrique à atteindre une dimension internationale sans perdre leur compréhension des économies qu’elles prétendent servir.
Car, en définitive, la puissance d’une banque africaine ne se mesurera pas seulement au nombre de ses filiales ou à la taille de son bilan, mais aussi à sa capacité à transformer l’épargne mobilisée en investissements productifs, en entreprises durables et en opportunités économiques.