Kenya : l’entrée de Dangote au capital de Kenya Pipeline propulse l’action en Bourse
Le rachat de près d’un quart du capital de Kenya Pipeline Company par l’industriel nigérian Aliko Dangote a déclenché une forte hausse du titre à Nairobi. Derrière l’enthousiasme boursier, le marché doit encore distinguer l’acquisition réalisée des investissements supplémentaires annoncés pour le réseau pétrolier est-africain.
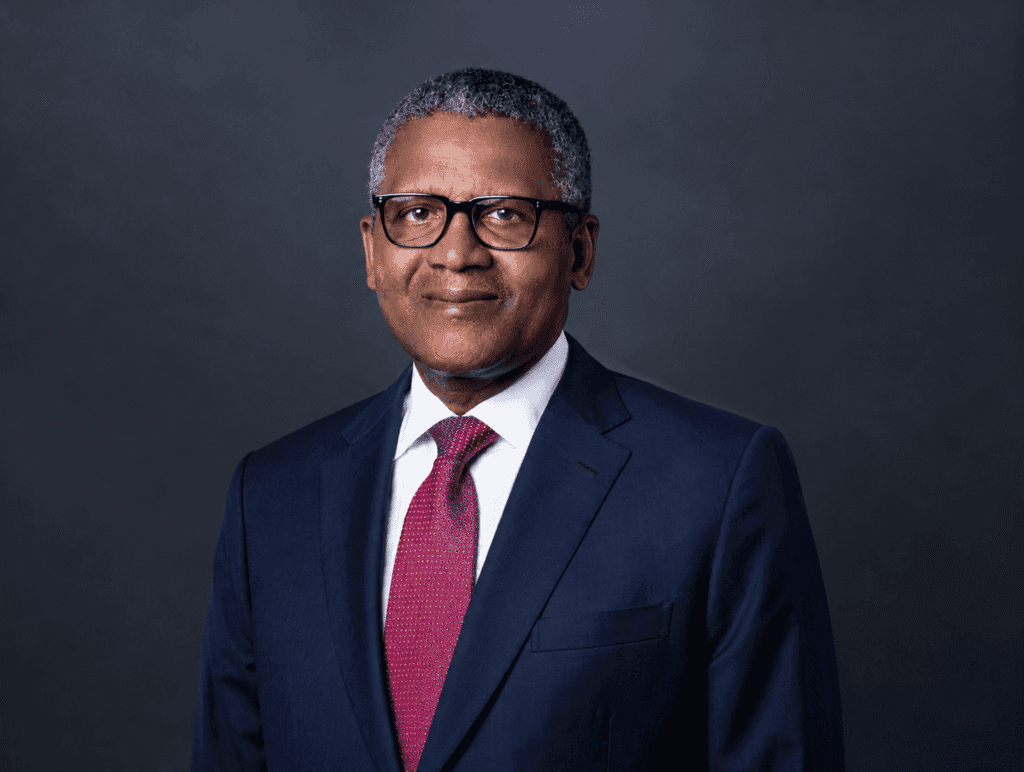
Aliko Dangote a acquis une participation de 24,76 % dans Kenya Pipeline Company, renforçant ses ambitions dans le transport et la distribution de produits pétroliers en Afrique de l’Est.
Format Pavé
300 x 250 px
Le marché a réagi après la révélation de l’identité du nouvel actionnaire de Kenya Pipeline Company (KPC). Vendredi 23 octobre 2026, le titre de l’exploitant kényan d’oléoducs et de dépôts pétroliers a atteint 10,75 shillings lors des échanges du matin à la Bourse de Nairobi. Ce niveau, rapporté par plusieurs médias économiques le lendemain, représente une progression d’environ 18,7 % par rapport au cours de référence de 9,06 shillings observé mercredi. Il ne s’agit toutefois pas d’un cours de clôture vérifié pour la séance de vendredi, mais d’un sommet intrajournalier. La distinction est essentielle pour apprécier la valeur réellement retenue par le marché.
Une participation importante, acquise sur le marché secondaire
Aliko Dangote a confirmé mercredi 21 octobre avoir acquis environ un quart de KPC. Les informations convergentes publiées par la presse kényane évaluent la participation à 24,76 % du capital, soit près de 4,5 milliards d’actions. La transaction aurait été exécutée le lundi 19 octobre, par un échange de bloc sur la Nairobi Securities Exchange, pour un montant voisin de 42 milliards de shillings kényans. Les estimations diffusées varient légèrement, entre 42,1 et 42,5 milliards, selon le prix retenu et la méthode de calcul. Cette fourchette est préférable à un montant présenté comme incontestable.
Les titres proviendraient notamment d’investisseurs institutionnels kényans, parmi lesquels des organismes de retraite publics. L’opération constitue un achat de titres existants : elle ne signifie donc pas que le produit de la transaction est entré directement dans la trésorerie de KPC. Elle intervient quelques mois seulement après l’introduction en Bourse de l’entreprise, réalisée en mars 2026 au prix de 9 shillings par action. L’État kényan a conservé une participation de 35 %, tandis que la société pétrolière publique ougandaise figure également parmi les actionnaires importants.
Un gain de capitalisation, pas une rentrée d’argent pour l’entreprise
Jeudi 22 octobre, le titre a progressé d’environ 7,9 % pour atteindre 9,78 shillings, avant de toucher 10,75 shillings vendredi matin. Sur cette base, l’augmentation de la capitalisation boursière a été évaluée à quelque 30,7 milliards de shillings en deux séances. Il s’agit d’une plus-value théorique calculée sur la totalité des actions émises, non de liquidités distribuées aux détenteurs et encore moins d’un nouveau financement obtenu par l’exploitant.
Le mouvement traduit surtout une réévaluation des perspectives de KPC par les investisseurs. L’arrivée d’un industriel disposant d’activités de raffinage, de production et de distribution de carburants en Afrique nourrit l’idée de nouveaux débouchés pour les infrastructures kényanes. Mais la hausse du cours ne permet pas, à elle seule, de déterminer la rentabilité future d’un partenariat, ni le prix auquel les titres se stabiliseront après l’effet d’annonce.
Une société déjà bénéficiaire, avec un dividende proposé
Les comptes de KPC offrent un point d’ancrage plus concret que les seules anticipations. Pour l’exercice clos en juin 2026, l’entreprise a déclaré un bénéfice net d’environ 11,58 milliards de shillings, en hausse de 13,1 %, et un chiffre d’affaires proche de 42,98 milliards, en progression de 8,8 %. Le groupe a bénéficié d’une activité soutenue dans le transport et le stockage de produits pétroliers destinés au marché intérieur et aux pays voisins.
Son conseil d’administration a recommandé un dividende de 0,32 shilling par action, soit une distribution globale d’environ 5,81 milliards de shillings. Ce versement reste soumis à l’approbation des actionnaires. Au cours intrajournalier de 10,75 shillings, le rendement théorique de ce dividende descend sous 3 %, contre environ 3,6 % au prix d’introduction de 9 shillings. L’appréciation du titre modifie ainsi l’équilibre entre revenus attendus et prix payé par les nouveaux investisseurs.
Un réseau stratégique pour l’Afrique de l’Est
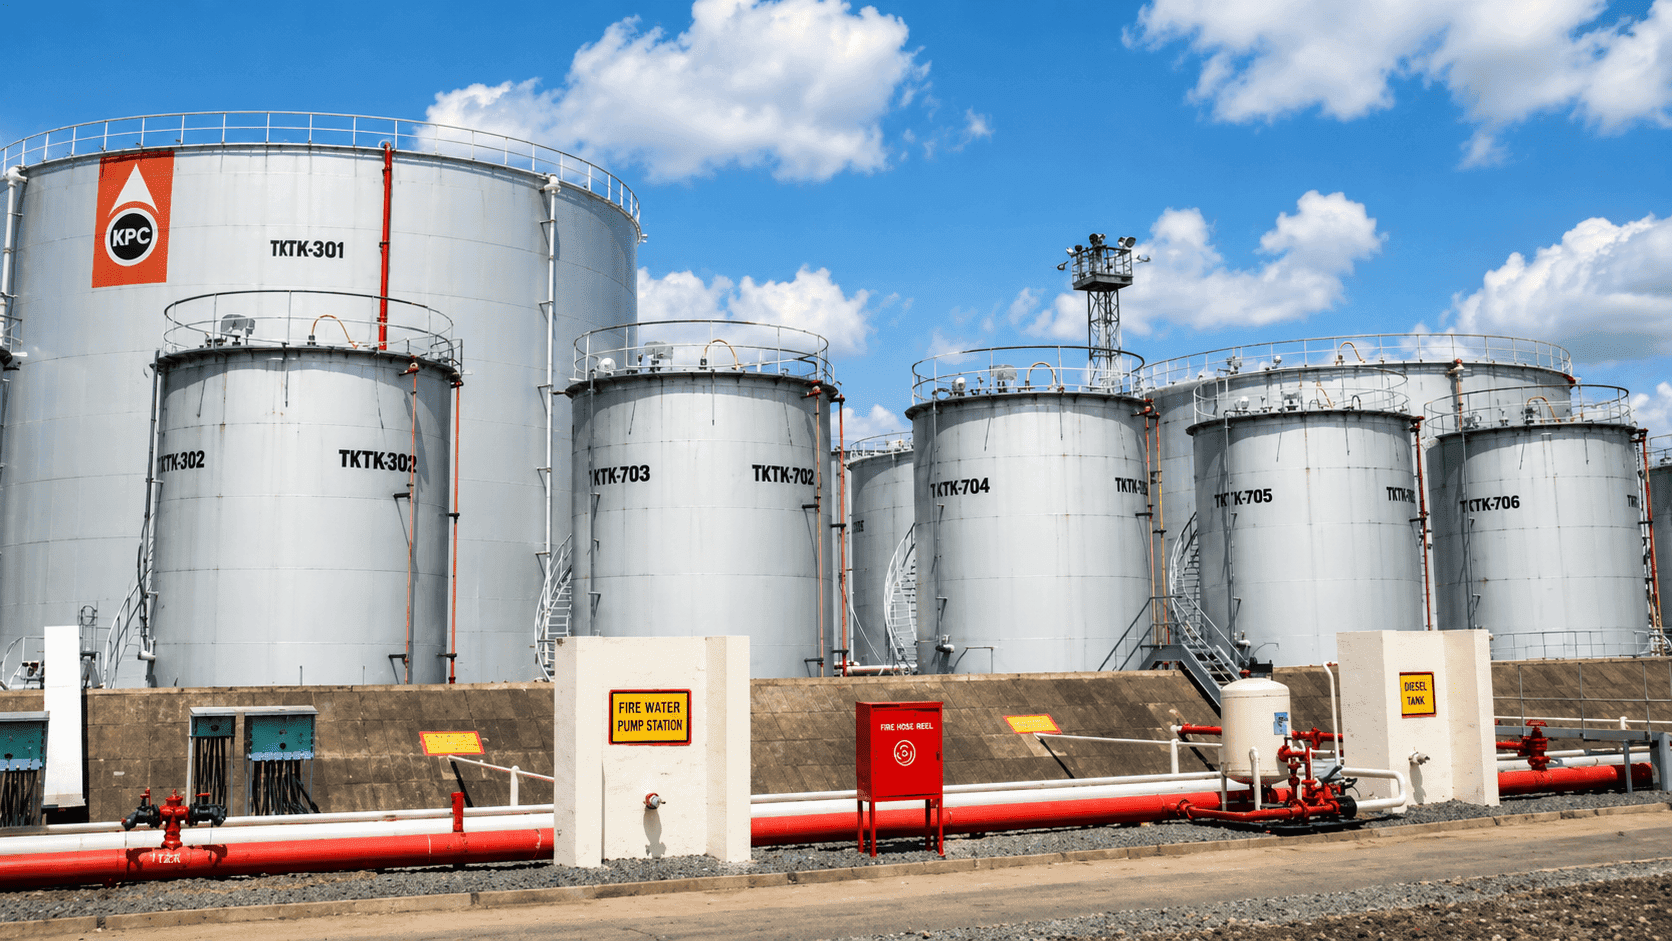
KPC exploite environ 1 300 à 1 340 kilomètres de conduites, reliant les installations côtières de Mombasa aux principaux centres de consommation kényans et aux circuits d’approvisionnement régionaux. Ses équipements servent aussi les flux destinés notamment à l’Ouganda, au Rwanda et au Soudan du Sud. Pour un groupe pétrolier souhaitant vendre du carburant raffiné dans plusieurs pays, la maîtrise des capacités de stockage et de transport représente un avantage commercial majeur.
Dangote a évoqué un investissement supplémentaire de 1,5 milliard de dollars dans l’extension du réseau. Il poursuit parallèlement un projet de raffinerie à Lamu, dont la capacité envisagée atteint environ 700 000 barils par jour et dont l’achèvement est présenté comme un objectif à l’horizon 2030. Ces chiffres désignent des ambitions industrielles, pas des actifs déjà construits. Aucun calendrier détaillé, montage de financement définitif ou engagement contractuel équivalent au montant annoncé n’a été établi dans les informations consultées.
Les questions qui restent ouvertes
La place d’un raffineur parmi les grands actionnaires d’un opérateur de transport partagé pose aussi des questions de gouvernance. Les autres fournisseurs de carburants devront pouvoir accéder aux infrastructures dans des conditions transparentes et compatibles avec la réglementation. Les investisseurs minoritaires suivront la composition du conseil, les éventuelles conventions entre entreprises liées, la politique de dividende et les besoins d’endettement associés à de futurs chantiers.
L’acquisition de 24,76 % est l’événement réalisé ; le programme d’extension de 1,5 milliard de dollars reste, lui, au stade de l’intention annoncée. Pour KPC, la prochaine étape décisive sera moins la réaction spectaculaire du marché que la publication d’accords opérationnels, de plans d’investissement chiffrés et de résultats montrant que l’arrivée du nouvel actionnaire crée durablement de la valeur.