Lazard, la fin du pouvoir familial : des guerres de succession à Wall Street (épisode 4 / 5)
Entre 1997 et 2009, Lazard traverse la plus profonde transformation de son histoire moderne. Le départ d’Édouard Stern, la fuite de banquiers vedettes et l’arrivée de Bruce Wasserstein précipitent une bataille de pouvoir avec Michel David-Weill. En mai 2005, la maison entre en Bourse après 157 ans d’actionnariat privé. La crise financière de 2008 puis la mort de son nouveau patron montrent qu’elle a changé de modèle sans renoncer à son métier de conseil.
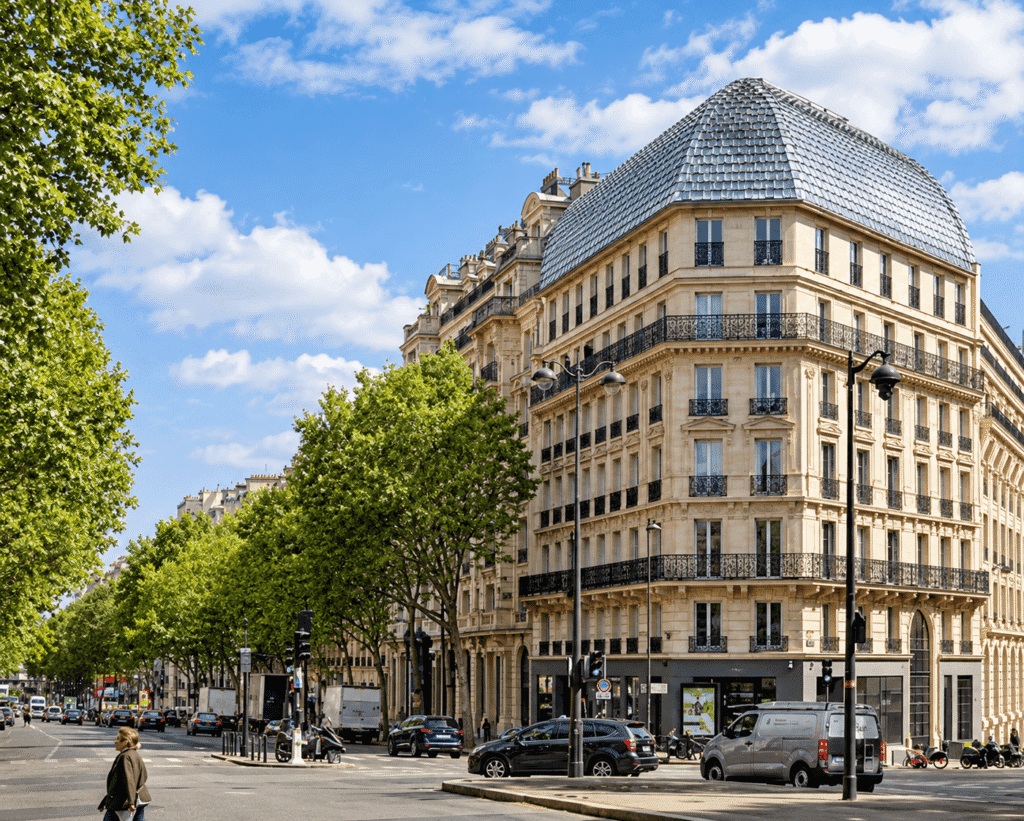
Le siège parisien de Lazard, au 175 boulevard Haussmann. Installée ici depuis 2020 après avoir quitté son adresse historique du boulevard Haussmann, la banque d’affaires symbolise le mariage entre héritage haussmannien et modernisation.
Format Pavé
300 x 250 px
5 mai 2005 : le dernier jour d’une vieille dynastie
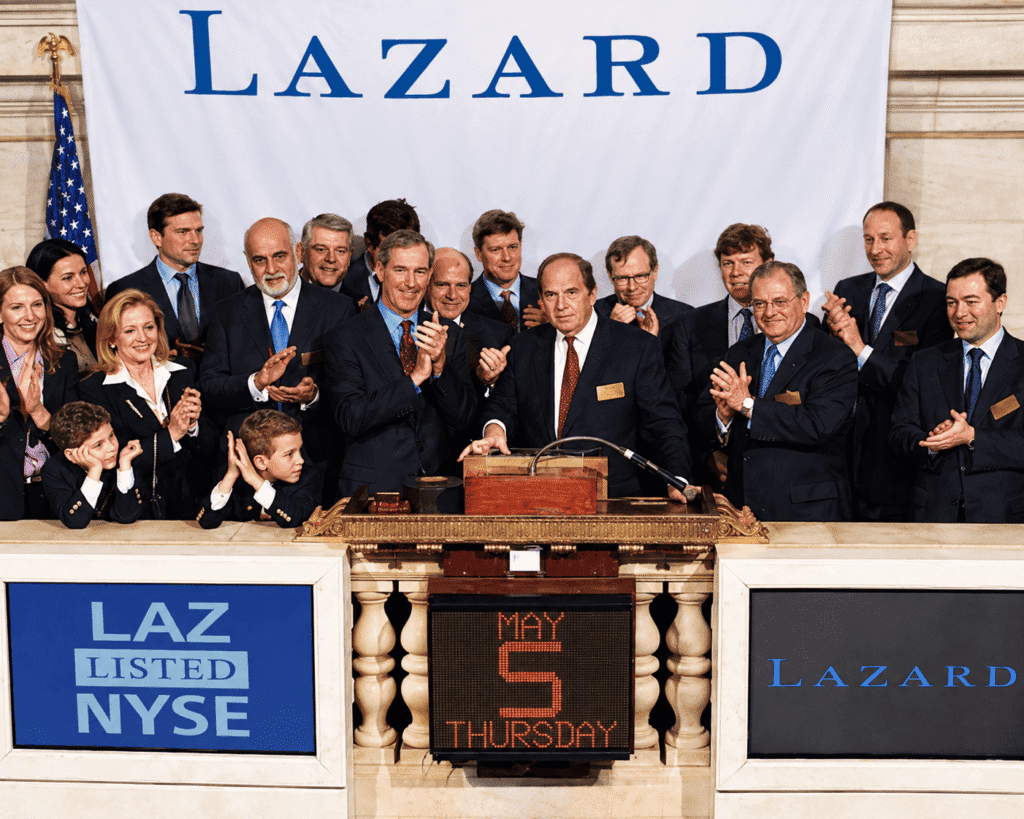
Le 5 mai 2005, une nouvelle valeur apparaît à la Bourse de New York. Son symbole, LAZ, ne comporte que trois lettres, mais son histoire remonte à 1848. Lazard, maison fondée par des frères français partis vendre des marchandises aux États-Unis, offre pour la première fois ses actions au public. Les titres ont été placés à 25 dollars, au bas de la fourchette envisagée. L’opération porte sur 34 183 162 actions et représente 854,6 millions de dollars de produit brut. Le financier Bruce Wasserstein, arrivé à la direction quelques années auparavant, a obtenu ce que des générations d’associés n’auraient probablement pas imaginé : faire de cette institution secrète une société cotée.
Le changement est considérable, mais sa signification est souvent mal comprise. Lazard ne devient pas la filiale d’une grande banque commerciale. Elle ne renonce pas au conseil indépendant en fusions-acquisitions. Elle change d’actionnaires, de structure de rémunération et de discipline financière. Les héritiers historiques, dont Michel David-Weill, ainsi que le groupe Eurazeo, reçoivent une contrepartie pour leurs intérêts. Un document réglementaire chiffre à environ 1,56 milliard de dollars le montant de rachat attribué, ensemble, aux familles fondatrices, à d’autres détenteurs historiques de cette catégorie et à Eurazeo. Il ne s’agit pas d’une somme versée à David-Weill personnellement.
Cette scène boursière conclut une longue guerre de succession. Elle ne naît pas en 2005, mais près d’une décennie auparavant, quand celui qui semblait appelé à hériter de la maison s’en éloigne.
Édouard Stern : le dauphin que Lazard ne conservera pas
Au début de 1997, la succession de Michel David-Weill devient un sujet public. Le banquier, âgé de 64 ans, gouverne une maison dont les associés disposent chacun d’un réseau de relations et d’une influence considérables. Édouard Stern, son gendre, a longtemps été considéré comme son successeur possible. Banquier brillant et réputé pour la rudesse de ses négociations, il a les compétences et le tempérament d’un chef. Il n’a cependant ni l’autorité incontestée de David-Weill ni sa confiance durable.
Le 3 janvier 1997, Le Monde rapporte la disgrâce supposée de Stern et décrit une véritable crise de succession. Le différend dépasse une mésentente familiale : il concerne la manière de gouverner les associés, de distribuer les pouvoirs et de préparer l’avenir d’une institution présente à Paris, Londres et New York. Le 2 mai de la même année, Stern quitte Lazard. Selon les informations publiées ultérieurement par le quotidien, la séparation s’accompagne d’une participation financière de Lazard à un fonds d’investissement associé à Stern, d’un montant de 500 millions de francs.
Le départ du gendre prive David-Weill d’un successeur familial crédible. La famille conserve encore une influence capitalistique, mais elle n’a plus de dirigeant évident pour prolonger la lignée. Cela ne suffit pas à expliquer la future introduction en Bourse ; d’autres facteurs, économiques et humains, vont accélérer la rupture. Le premier est le départ de ceux qui faisaient rentrer les mandats.
Rohatyn, Rattner, Loomis : le départ des indispensables
À New York, Félix Rohatyn incarne depuis les années 1960 le prestige de Lazard auprès des grands dirigeants américains. Il a conseillé des conglomérats, organisé des transactions considérables et joué un rôle majeur dans le sauvetage financier de New York en 1975. En 1997, il quitte la banque pour devenir ambassadeur des États-Unis en France. Son départ n’efface pas son héritage, mais il soustrait à la maison une personnalité dont le carnet d’adresses dépassait largement la sphère de Wall Street.
Steven Rattner, autre spécialiste réputé des médias et des télécommunications, apparaît un temps comme une possible relève. En juin 1999, alors que Lazard annonce le rapprochement de ses trois maisons, il abandonne la direction opérationnelle de la branche américaine pour devenir vice-président. Il part ensuite développer Quadrangle, sa propre structure d’investissement. La banque perd un producteur de mandats qui savait capter les grands mouvements de consolidation des médias.
William Loomis est choisi pour exercer des fonctions de direction dans le nouvel ensemble. En 2001, lui aussi renonce à son rôle de numéro deux. Un article du Monde publié en novembre de cette année-là évoque les tensions entre les associés des trois places financières et la difficulté de gouverner sous l’autorité de David-Weill. La succession ne manque pas seulement de candidats : chaque candidat découvre une organisation où le pouvoir formel et le pouvoir réel ne coïncident pas toujours.
Trois maisons réunies, une culture encore fragmentée
Sur le papier, Lazard essaie pourtant de changer avant l’arrivée de Wasserstein. La maison de Londres a longtemps été majoritairement contrôlée par Pearson, héritier d’un sauvetage intervenu en 1931. La cession des intérêts britanniques de Pearson au tournant de l’année 2000 permet une réorganisation majeure. Le 3 janvier 2000, les maisons de Paris, Londres et New York fusionnent juridiquement dans Lazard LLC, après plus d’un siècle et demi de gestion largement séparée.
Cette unification répond à l’évolution de la clientèle. Les multinationales veulent un interlocuteur capable de coordonner une acquisition entre plusieurs juridictions, tandis que Goldman Sachs, Morgan Stanley et d’autres groupes disposent de plateformes internationales de plus en plus intégrées. Lazard ne peut plus se comporter comme trois études de notables se prêtant occasionnellement des clients. Elle doit partager ses ressources et ses informations, organiser les équipes et présenter une stratégie mondiale.
Une fusion juridique ne transforme cependant pas instantanément les habitudes. Les revenus restent largement attachés aux relations personnelles des associés. Les traditions parisiennes, britanniques et new-yorkaises ne disparaissent pas par décret. C’est dans ce décalage que s’enracinent les difficultés de gouvernance : Lazard possède désormais la structure d’une banque mondiale, mais continue en partie de fonctionner comme une alliance de grands banquiers.
1997 : la première tentative Wasserstein avait échoué
Le nom de Bruce Wasserstein circule à Lazard avant 2001. En 1997, Michel David-Weill envisage déjà un rapprochement avec Wasserstein Perella, maison d’affaires fondée par celui que Wall Street surnomme « Bid-’em-up Bruce » pour son goût des offres d’acquisition offensives. Le banquier américain s’est illustré dans la grande vague de fusions et d’OPA des années 1980. Il représente une conception énergique, concurrentielle et fortement organisée du conseil financier.
Selon une enquête publiée en avril 2005 par Institutional Investor, David-Weill présente le projet de rapprochement aux associés réunis à New York, au 30 Rockefeller Center. L’accueil est hostile. Certains redoutent de diluer les bénéfices de Lazard ; d’autres considèrent les méthodes de Wasserstein trop agressives pour la culture de la maison. L’article restitue une opposition virulente, notamment de Gerald Rosenfeld, dont les propos exacts importent moins que leur sens : le mariage est rejeté par ceux qui devraient le faire vivre.
Quatre ans plus tard, le contexte a changé. Wasserstein a cédé sa propre banque à Dresdner, tandis que Lazard peine à stabiliser sa direction. Ce qui ressemblait en 1997 à une alliance refusée par les associés devient, en novembre 2001, une solution de succession. Michel David-Weill propose cette fois à Wasserstein de prendre la direction opérationnelle du groupe. L’annonce est officialisée avant son arrivée effective au début de 2002.
Bruce Wasserstein, l’homme appelé pour sauver le modèle
Wasserstein possède alors une réputation considérable. Ancien banquier de First Boston, associé au développement des montages de prises de contrôle, il a participé à des opérations emblématiques de la concentration industrielle et médiatique américaine. Il a créé sa propre banque avec Joseph Perella avant de la vendre. Il sait attirer des clients, recruter des spécialistes et faire payer cher des conseils apportés sur des transactions complexes. Michel David-Weill voit en lui le dirigeant capable de ramener Lazard au premier rang.
L’accord repose sur un équilibre instable. David-Weill demeure président et conserve une influence de propriétaire. Wasserstein reçoit des prérogatives exécutives importantes. Dans Le Monde du 17 novembre 2001, le chef de la maison promet à son successeur de véritables pouvoirs de direction, tout en insistant sur la préservation de l’indépendance de Lazard. Le nouveau patron doit développer l’entreprise, mais sans détruire ce qui fait sa valeur historique : la réputation de jugement indépendant de ses associés.
Wasserstein lance rapidement une politique de recrutement et de développement international. Il veut renforcer les équipes sectorielles, attirer des banquiers habitués aux très grandes transactions et élargir la présence géographique du groupe. Là où David-Weill raisonne en propriétaire d’une maison historique, son nouveau dirigeant calcule les moyens nécessaires pour rivaliser avec les grands acteurs cotés de Wall Street. La question n’est plus seulement de savoir qui commandera : elle devient celle du financement du modèle économique.
La guerre des rémunérations et le prix des talents
Lazard vend essentiellement du conseil et de la gestion d’actifs. Son principal outil de production n’est ni une aciérie ni un réseau d’agences, mais une population restreinte de professionnels dont les clients peuvent les suivre lorsqu’ils changent d’employeur. Cette réalité donne aux banquiers vedettes un pouvoir de négociation considérable. Pour attirer de nouvelles équipes, Wasserstein recourt à des rémunérations élevées, à des garanties et à des perspectives d’association.
L’expansion coûte cher. Selon les chiffres cités en mars 2005 par Le Monde, la rémunération des associés passe d’environ 233 millions de dollars en 2001 à 410 millions en 2004. Le ratio de rémunération approche alors ou dépasse 70 % des revenus selon les calculs retenus. Une banque de conseil peut supporter temporairement ces coûts si les mandats progressent ; elle devient vulnérable si la facturation stagne ou si les clients suivent un concurrent. La direction annonce un objectif de ratio de rémunération ramené à 57,5 % des revenus après la transformation boursière.
La bataille est également culturelle. Le prestige de Lazard avait longtemps permis de recruter sans promettre les conditions les plus élevées du marché. Désormais, les banquiers comparent leurs primes aux grandes firmes américaines, et la banque doit transformer une partie de ses rémunérations en actions, comme ses concurrentes cotées. L’afflux de nouveaux profils provoque des frictions avec les associés historiques. L’Institutional Investor décrira notamment les difficultés de la branche milanaise après le départ de Gerardo Braggiotti et de plusieurs collaborateurs. L’extension mondiale nourrit la croissance, mais elle bouscule les équilibres internes.
2004 : deux hommes, deux définitions de l’indépendance
Entre Michel David-Weill et Bruce Wasserstein, la rupture se cristallise autour de l’avenir du capital. Le premier redoute qu’une cotation permanente n’oblige Lazard à rechercher des résultats à court terme et à privilégier le nombre de transactions plutôt que la qualité du conseil. Le second considère qu’une entreprise incapable de financer son développement et de retenir les meilleurs talents perdra précisément l’indépendance qu’elle prétend préserver. Les deux arguments ne sont pas entièrement contradictoires ; ils deviennent incompatibles lorsqu’il faut décider qui conserve le contrôle.
Les comptes contribuent à durcir le débat. La lecture des résultats historiques de Lazard est complexe parce que les paiements aux associés, dans l’ancienne société de personnes, pouvaient être traités comme des distributions de capital plutôt que comme des salaires. Les chiffres « pro forma » présentés aux investisseurs retraitent ces éléments pour simuler le fonctionnement d’une société cotée. Les écarts entre comptes historiques et comptes ajustés suscitent des interrogations dans la presse financière. Il serait toutefois inexact de présenter ces retraitements, décrits dans les documents réglementaires, comme la preuve d’une falsification comptable.
La confrontation débouche finalement sur un compromis à la fin de 2004. Les associés historiques acceptent le principe d’une sortie en contrepartie d’un rachat de leurs intérêts. Wasserstein obtient la possibilité de réaliser l’opération et de devenir le dirigeant d’un groupe coté. Une date butoir accompagne l’accord. Après des années de succession différée, le prix de la séparation familiale est désormais écrit en dollars.
L’introduction en Bourse : 854,6 millions de dollars, mais une opération plus vaste
Le 4 mai 2005, Lazard annonce officiellement le prix de son introduction en Bourse. Le lendemain, l’action LAZ commence à s’échanger à New York. Les 34 183 162 actions vendues à 25 dollars procurent un produit brut de 854 579 050 dollars. Le montant net avant certaines dépenses, après la décote accordée aux banques placeuses, ressort à environ 811,9 millions de dollars dans le prospectus. La précision compte : le total de la levée ne correspond pas à la totalité de l’argent disponible pour racheter les anciens associés.
Lazard mobilise simultanément d’autres instruments : des unités financières hybrides pour 287,5 millions de dollars et une émission privée de dette senior de 550 millions, auxquelles s’ajoutent des placements privés. La recapitalisation permet notamment de racheter les intérêts des actionnaires historiques. Un document déposé auprès de la SEC attribue 1 562,1 millions de dollars aux familles fondatrices, dont Michel David-Weill, ainsi qu’à Eurazeo, considéré collectivement avec les autres détenteurs concernés. Le financement repose donc à la fois sur des fonds propres nouveaux et sur l’endettement.
La transformation s’accompagne d’un tri stratégique. Lazard conserve le conseil financier et la gestion d’actifs. Ses activités de marchés de capitaux — courtage, négociation, recherche et certaines fonctions de placement — sont transférées à une autre structure, LFCM Holdings. La maison clarifie ainsi ce qu’elle veut vendre aux investisseurs : non pas un géant du crédit ou du trading, mais un spécialiste du conseil stratégique et de la gestion d’actifs.
Une indépendance nouvelle, sous le regard des actionnaires
Lazard cesse d’être une institution contrôlée par la famille qui l’avait fondée. Cela ne signifie pas qu’elle perd son autonomie professionnelle en devenant la propriété d’une banque concurrente. Au contraire, elle demeure distincte des grands établissements universels, ce qui peut renforcer la perception de neutralité de ses conseils lorsqu’elle intervient sur une vente, une fusion ou une restructuration. Mais l’indépendance change de nature : elle n’est plus garantie par la volonté d’un propriétaire historique ; elle doit être défendue dans une entreprise responsable devant des actionnaires de marché.
Le changement modifie les incitations. Les associés deviennent des dirigeants rémunérés en partie par des actions et des dispositifs de fidélisation. Les investisseurs examinent la croissance du chiffre d’affaires, la rentabilité, les coûts et la distribution des résultats. La réputation personnelle demeure essentielle, mais la marque doit exister au-delà des personnalités. Une maison autrefois centrée sur quelques grandes figures essaie de construire des procédures, un contrôle interne et une gouvernance capables de durer.
Pour les clients, le calcul peut être favorable si la banque mobilise davantage de spécialistes à l’international. Il peut aussi susciter des interrogations si la pression sur les résultats encourage la course aux mandats. Le défi n’est pas propre à Lazard : il concerne tout établissement de conseil dont la valeur réside dans l’indépendance du jugement mais dont les revenus dépendent de l’activité transactionnelle.
2008 : Lehman Brothers et la revanche des spécialistes de crise
Trois ans après l’introduction en Bourse, le système financier mondial entre dans une crise d’une ampleur exceptionnelle. Les banques qui avaient bénéficié de l’envolée des marchés et des acquisitions se retrouvent confrontées à la chute des valorisations, au gel du crédit et à la faillite de contreparties majeures. Le conseil en fusions-acquisitions ralentit brutalement. Mais la crise ouvre aussi un terrain où Lazard dispose d’un savoir-faire de longue date : la restructuration financière.
En septembre 2008, Lehman Brothers se place sous la protection du chapitre 11 de la législation américaine sur les faillites. Lazard intervient comme conseiller dans le cadre de la procédure et des ventes d’actifs nord-américains. Son rapport trimestriel mentionne également des missions liées à Fannie Mae, à la société de financement CIGF et à d’autres entreprises en difficulté. Ces mandats ne signifient pas que Lazard a « sauvé » Lehman, ni qu’elle a évité sa faillite. Ils traduisent un rôle de conseil auprès de sociétés ou d’autorités cherchant à gérer une désorganisation déjà engagée.
Cette période rappelle le double visage du métier. Quand les conditions économiques sont favorables, les conseillers structurent les acquisitions et les expansions. Quand les marchés s’effondrent, ils réorganisent des dettes, identifient des actifs cessibles et négocient entre créanciers. L’activité de restructuration ne compense pas automatiquement toute la baisse du conseil traditionnel, mais elle donne au groupe une source de travail différente des grandes opérations de croissance. C’est l’un des arguments en faveur du modèle défendu par Wasserstein : une maison indépendante, spécialisée, diversifiée entre plusieurs types de mandats et de clientèles.
14 octobre 2009 : le patron disparaît, l’institution demeure
Le 14 octobre 2009, Lazard annonce la mort de Bruce Wasserstein à 61 ans. La nouvelle survient après une hospitalisation dont la banque avait informé les marchés. Son décès est brutal et intervient alors qu’il continue de diriger la maison. Steven Golub est nommé directeur général par intérim. Pour une institution qui avait déjà traversé des années de conflits autour de la succession, le test est immédiat : le système construit depuis 2002 peut-il fonctionner sans celui qui l’a imposé ?
Un mois plus tard, le 17 novembre, le conseil d’administration choisit Kenneth Jacobs, jusque-là responsable de Lazard en Amérique du Nord, comme président-directeur général. La transition se déroule désormais à travers les organes d’une société cotée. Elle ne nécessite pas de trouver, dans la famille fondatrice, un héritier disposé à reprendre la banque. Ce qui avait longtemps été une faiblesse est devenu une règle de gouvernance assumée.
L’histoire ne permet pas de transformer Wasserstein en sauveur incontesté ni David-Weill en obstacle caricatural. Le premier a accéléré l’expansion, bouleversé les rémunérations et imposé la cotation ; le second avait bâti une grande maison internationale et cherché à protéger sa culture. Le conflit a opposé deux manières de concevoir la continuité. Au terme de cette décennie, Lazard a perdu son dernier grand propriétaire familial, mais elle dispose d’une structure lui permettant de poursuivre son activité après la disparition de son patron. C’est toute la différence entre une dynastie financière et une institution mondiale.