Moyen-Orient et Afrique du Nord : le FMI prévoit une contraction de 1,3 % en 2026
Dans ses perspectives régionales présentées le 22 octobre à Dubaï, le Fonds monétaire international anticipe une contraction de 1,3 % de l’activité dans l’ensemble Moyen-Orient, Afrique du Nord et Pakistan en 2026. Le rebond de 6,6 % attendu en 2027 reste conditionné à une détente du conflit et à la normalisation progressive des échanges.
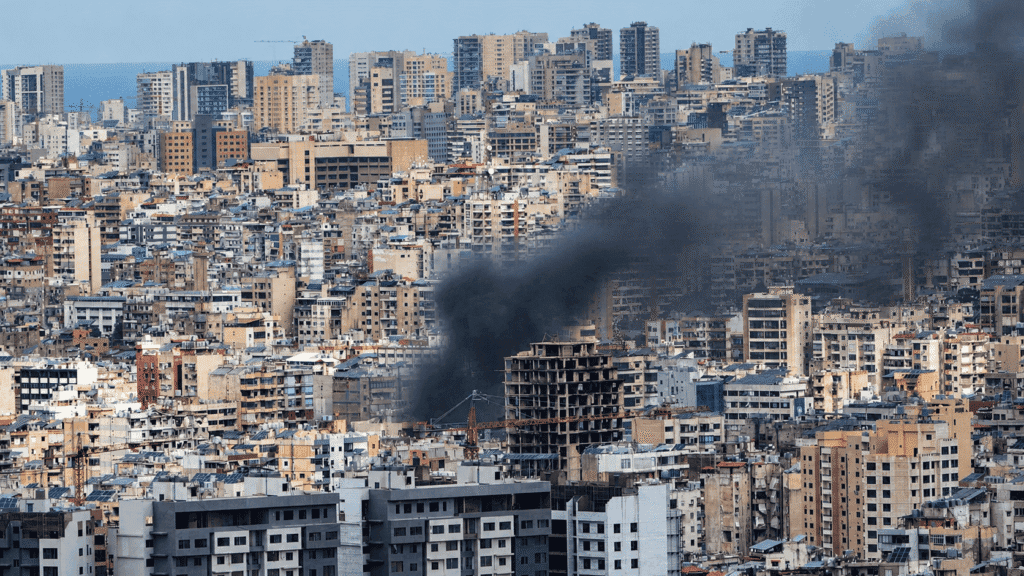
Le conflit au Moyen-Orient perturbe les activités économiques, les échanges commerciaux et les infrastructures de la région.
Format Pavé
300 x 250 px
Un choc régional profond, mais très inégal
Le conflit au Moyen-Orient continue de peser sur les économies de la région. Selon les perspectives économiques régionales présentées le jeudi 22 octobre 2026 à Dubaï, le Fonds monétaire international (FMI) prévoit un recul de 1,3 % du produit intérieur brut réel agrégé de l’ensemble Moyen-Orient, Afrique du Nord et Pakistan en 2026. Ce taux porte sur un regroupement régional utilisé par l’institution : il ne constitue pas une prévision uniforme pour chacun des pays d’Afrique du Nord ou du Golfe.
La guerre a perturbé la production et le transport d’énergie, les routes maritimes, le tourisme, les échanges commerciaux et la confiance des investisseurs. Les économies exportatrices d’hydrocarbures directement touchées par les interruptions de production et d’expédition supportent une part particulièrement lourde du choc. À l’inverse, plusieurs pays importateurs ont fait preuve d’une meilleure résistance grâce aux transferts des expatriés, aux recettes touristiques et à des réponses de politique économique visant à amortir la hausse des prix.
Une reprise de 6,6 % soumise à une hypothèse décisive
Pour 2027, le FMI prévoit un rebond de 6,6 % de l’activité dans le même ensemble régional. Ce chiffre élevé ne doit pas être interprété comme une promesse de retour rapide au niveau de richesse qui aurait été atteint sans guerre. Il reflète notamment un effet de rattrapage après une année de contraction et la remise en route attendue de capacités productives et de circuits commerciaux interrompus.
Le scénario central suppose un apaisement des hostilités au début de 2027 et une normalisation progressive des échanges pendant l’année. Si les destructions d’infrastructures s’avèrent durables, si de nouvelles attaques perturbent les exportations ou si les voies de navigation restent contraintes, la reprise pourrait être plus lente. Le FMI insiste sur une incertitude exceptionnellement élevée, qui limite la portée des prévisions ponctuelles.
L’énergie et les transports transmettent le choc au reste du monde
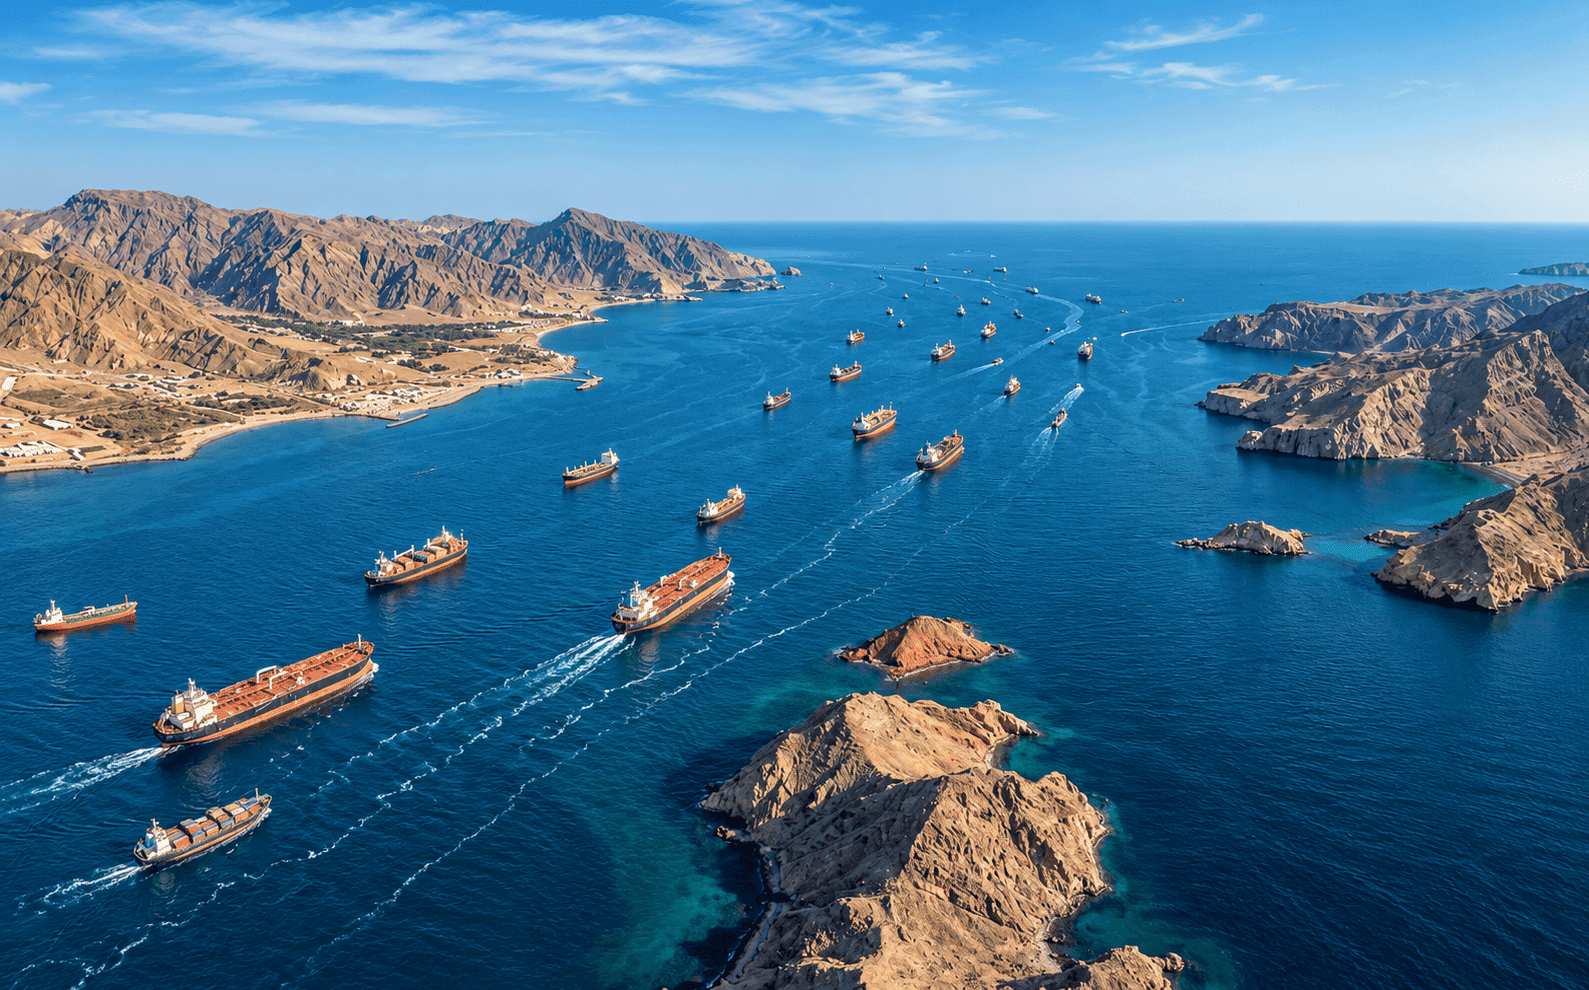
Les conséquences ne s’arrêtent pas aux pays directement concernés. Une production pétrolière ou gazière réduite et des routes maritimes perturbées peuvent faire augmenter les coûts de transport et d’approvisionnement des entreprises bien au-delà de la région. Les importateurs d’énergie subissent alors des pressions sur les prix à la consommation, les budgets publics et les balances commerciales. Les secteurs exposés comprennent l’aviation, le tourisme, la logistique et de nombreuses industries utilisatrices de carburants ou d’intrants pétrochimiques.
Pour les économies africaines non productrices de pétrole, la transmission passe notamment par la facture énergétique et les coûts des marchandises importées. Les entreprises doivent arbitrer entre absorber une partie des surcoûts et les répercuter sur leurs clients. Dans les deux cas, les marges, la demande et l’emploi peuvent en pâtir. Il s’agit d’un mécanisme économique de risque, pas de la preuve que chaque pays a déjà enregistré la même hausse de prix.
Des situations contrastées entre Afrique du Nord et Golfe
La lecture régionale doit tenir compte des modèles économiques nationaux. Les pays dont les recettes extérieures dépendent fortement de l’exportation de pétrole et de gaz sont particulièrement vulnérables à une interruption physique des volumes expédiés, même lorsque les cours internationaux augmentent. D’autres économies peuvent bénéficier d’activités touristiques, de services ou de transferts de fonds qui soutiennent leur demande intérieure, sans être pour autant immunisées contre l’inflation importée.
Cette diversité rend délicate toute généralisation à l’ensemble de l’Afrique du Nord. Les perspectives d’un pays comme l’Égypte ne se confondent pas avec celles des monarchies du Golfe ; les contraintes de financement, les régimes de change et la structure des importations diffèrent. Le rapport régional doit donc être complété, pour chaque pays, par les données nationales et les prévisions propres à son économie.
L’appel du FMI à protéger les équilibres macroéconomiques
Face au choc, le FMI recommande de préserver la stabilité des prix, la soutenabilité des finances publiques et l’indépendance des banques centrales. Il encourage également des réformes destinées à améliorer la productivité et à créer des emplois. Ces orientations générales ne correspondent pas à un programme unique imposé à tous les pays : leur mise en œuvre dépend des marges budgétaires, des institutions et des besoins sociaux de chaque État.
L’institution souligne enfin que le resserrement des conditions financières mondiales constituerait un risque supplémentaire, en renchérissant les emprunts et en limitant l’investissement. Le défi des autorités consiste à protéger les ménages les plus exposés sans installer des mesures de soutien impossibles à financer durablement. À ce stade, la donnée principale reste une prévision publiée le 22 octobre, et non un bilan définitif de 2026. Le prochain test sera la capacité des économies touchées à restaurer les échanges et l’activité sans aggraver leurs déséquilibres.