Nigeria : JPMorgan obtient un premier feu vert pour créer une banque d’affaires
La Banque centrale du Nigeria a accordé le 23 octobre une autorisation de principe à JPMorgan Merchant Bank Nigeria Limited. L’établissement américain franchit une étape réglementaire importante, mais il lui reste à obtenir une licence définitive avant de pouvoir exercer ses activités.
JPMorgan Chase a obtenu une autorisation de principe pour créer JPMorgan Merchant Bank Nigeria Limited, une étape préalable à l’obtention d’une licence bancaire définitive.
Format Pavé
300 x 250 px
Une autorisation, pas encore une ouverture
Le groupe bancaire américain JPMorgan se rapproche d’une implantation opérationnelle plus large au Nigeria. Vendredi 23 octobre 2026, la Banque centrale du Nigeria (CBN) a annoncé avoir accordé une autorisation de principe à JPMorgan Merchant Bank Nigeria Limited, la structure appelée à exercer des activités de banque d’affaires dans le pays. La décision constitue une avancée concrète dans une procédure de licence, sans équivaloir à l’ouverture d’un nouvel établissement. La banque projetée ne peut, à ce stade, ni commencer ses opérations ni se présenter comme titulaire d’un agrément bancaire définitif.
La distinction est essentielle. Selon le communiqué de la CBN repris par plusieurs médias nigérians, le groupe doit encore accomplir les formalités d’immatriculation auprès de la Corporate Affairs Commission et satisfaire aux conditions opérationnelles et prudentielles restantes. Ce n’est qu’après examen de ces exigences que le régulateur pourra délivrer l’autorisation finale. Aucun calendrier ferme d’entrée en activité n’a été annoncé. La décision du 23 octobre doit donc être lue comme un feu vert conditionnel, et non comme la confirmation de services déjà commercialisés au Nigeria.
Une équipe dirigeante déjà désignée
Le régulateur a parallèlement validé la nomination d’Adedapo Adedayo Olagunju au poste de directeur général de l’entité envisagée. Trois administrateurs non exécutifs ont également reçu son approbation : Latter Kevin George, Nzelu Chinedum Izunwanne et Syed Gabriel Murtaza. Le collège des administrateurs indépendants doit comprendre Sarah Omotunde Alade, Olukonyinsola Ajayi et Seni Adetu. La validation de cette gouvernance représente un jalon important pour la constitution de la future banque, mais elle ne préjuge pas de la date de démarrage commercial.
Le choix d’une banque d’affaires éclaire le positionnement recherché. Contrairement à une banque de détail principalement tournée vers les comptes courants et l’épargne des ménages, une telle institution se concentre sur les besoins des entreprises, des investisseurs institutionnels et, selon son périmètre d’agrément, sur le financement structuré, le conseil et les opérations de marchés. Les activités effectivement autorisées à JPMorgan Merchant Bank Nigeria Limited devront néanmoins être appréciées à partir de sa future licence, et non déduites de la seule annonce de principe.
Un signal pour les marchés de capitaux
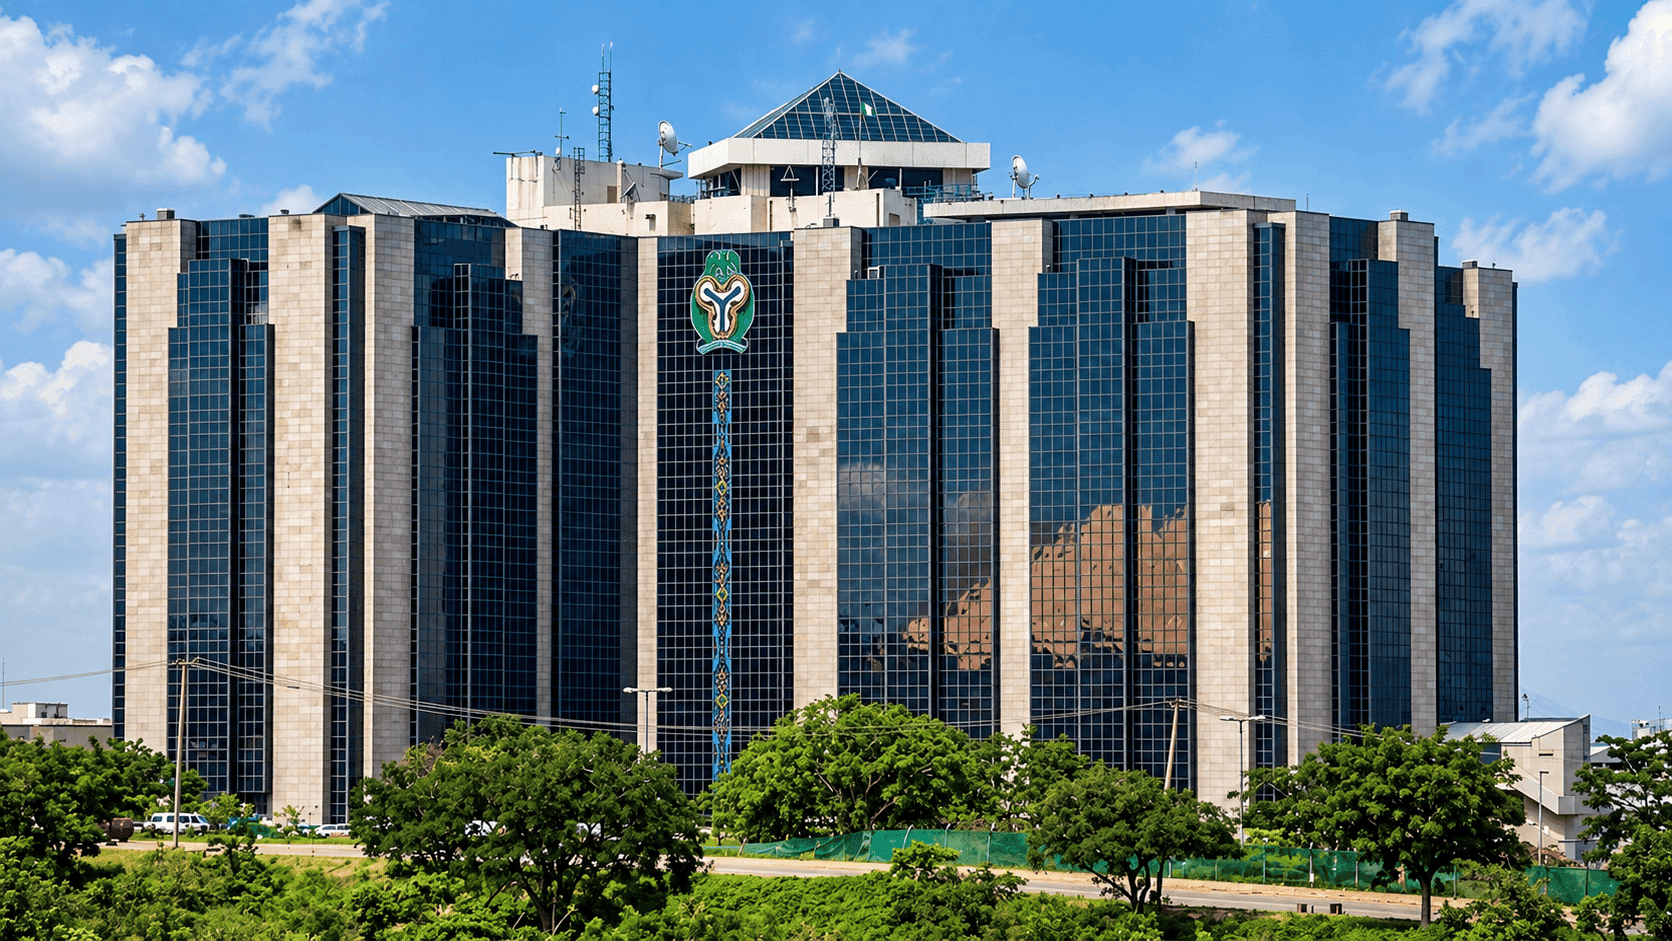
L’arrivée potentielle d’un acteur international de cette taille intervient alors que les autorités nigérianes cherchent à renforcer l’attractivité de leurs marchés financiers. La CBN rattache sa décision aux réformes engagées pour consolider le système bancaire, améliorer la confiance des investisseurs et favoriser l’intégration aux circuits internationaux de financement. Son gouverneur, Olayemi Cardoso, met notamment en avant l’objectif d’un secteur financier plus stable, plus compétitif et davantage connecté au reste du monde.
Pour les grandes entreprises nigérianes, une présence locale renforcée pourrait, à terme, élargir l’accès à certaines compétences en matière de levées de capitaux, de couverture des risques, de transactions internationales ou de conseil financier. Il s’agit toutefois de perspectives, pas de nouveaux produits officiellement lancés. Ni le montant des financements que la future banque pourrait arranger ni une liste définitive de services ne figurent dans l’annonce réglementaire. L’impact économique réel dépendra donc des autorisations finales, de la stratégie commerciale retenue et des transactions effectivement conclues.
Le capital annoncé doit être distingué de la licence
En amont de cette décision, plusieurs médias financiers locaux ont indiqué que JPMorgan avait déposé 50 milliards de nairas auprès de la banque centrale, montant présenté comme correspondant à une exigence de capital pour une banque d’affaires à vocation nationale. Cette information, relayée notamment par Nairametrics, ne doit pas être confondue avec une confirmation de lancement ni avec un investissement productif déjà réalisé dans l’économie nigériane. Le dépôt éventuel de capital réglementaire sert d’abord à étayer la demande d’agrément.
Le Nigeria a engagé ces dernières années un vaste effort de recapitalisation bancaire, destiné à renforcer la résistance des établissements aux chocs et leur capacité de financement. Pour les nouveaux entrants, la crédibilité du cadre prudentiel compte autant que la taille du marché. L’intérêt manifesté par JPMorgan représente à cet égard un signal positif, mais ne suffit pas à démontrer une amélioration générale de l’accès au crédit, notamment pour les petites et moyennes entreprises, qui restent confrontées à des coûts financiers et à des contraintes de garanties.
Les prochaines étapes seront décisives
Le dossier sera véritablement achevé lorsque la CBN aura publié sa décision d’agrément définitif et que l’établissement aura annoncé ses premières opérations. Les investisseurs pourront alors apprécier les segments effectivement ciblés, l’articulation avec les activités déjà exercées par le groupe au Nigeria et l’éventuelle création d’emplois locaux. La désignation de dirigeants et l’obtention d’une autorisation de principe ne constituent pas, à elles seules, une mesure de l’activité future.
L’annonce du 23 octobre illustre ainsi deux mouvements distincts : d’un côté, la volonté du Nigeria d’attirer davantage d’institutions financières internationales ; de l’autre, la stratégie d’expansion prudente d’un grand groupe bancaire sur un marché africain majeur. La portée de l’événement est réelle sur le plan réglementaire. Son effet sur le financement des entreprises, les marchés de capitaux et la concurrence bancaire reste, lui, à vérifier dans les prochains mois. Une éventuelle communication du groupe sur les investissements et les services proposés permettra de compléter le bilan, sans confondre promesses commerciales et opérations effectivement réalisées.