UEMOA : 219 151 milliards FCFA de transactions de monnaie électronique en 2025
Le tableau de bord publié le 20 octobre par la BCEAO révèle une progression de 39,7 % de la valeur des opérations de monnaie électronique en un an. L’inclusion financière atteint 76,1 % des adultes, mais seuls 92,7 millions des 284,8 millions de comptes électroniques ouverts sont actifs.
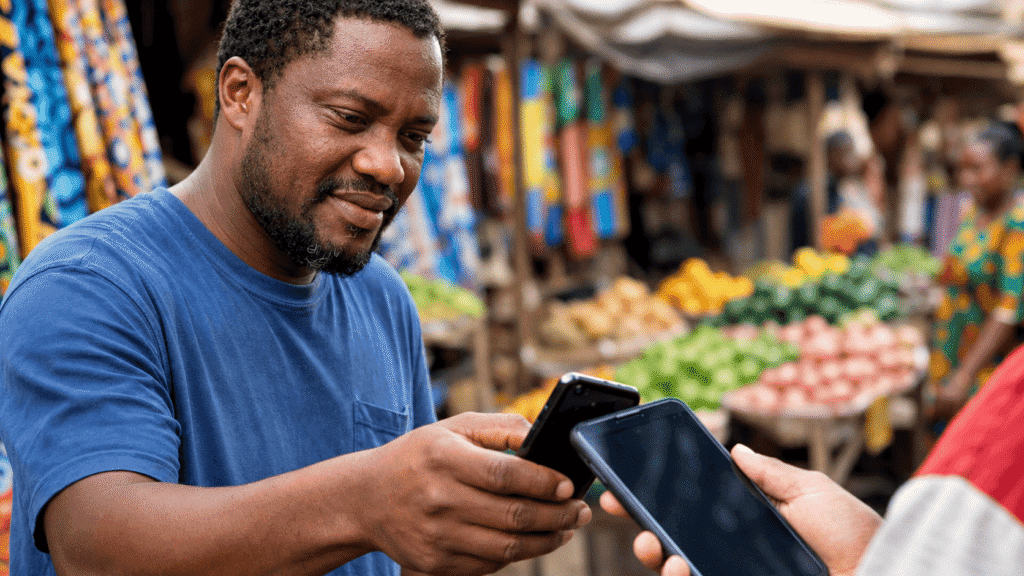
Le paiement par téléphone mobile prend une place croissante dans les échanges commerciaux en Afrique de l’Ouest, contribuant à l’essor de la monnaie électronique.
Format Pavé
300 x 250 px
Un nouveau tableau de bord sur les usages financiers
Le téléphone occupe une place toujours plus importante dans les échanges financiers au sein de l’Union économique et monétaire ouest-africaine (UEMOA). Selon le tableau de bord de l’inclusion financière pour l’année 2025, publié par la Banque centrale des États de l’Afrique de l’Ouest (BCEAO) le 20 octobre 2026, la valeur totale des transactions de monnaie électronique a atteint 219 151 milliards de FCFA. Elle était de 156 889 milliards en 2024, soit une progression annuelle de 39,7 %. Le document couvre les huit pays de l’Union et présente des données réalisées en 2025, non des prévisions pour 2026.
L’ampleur de ce montant exige une lecture précise. Il s’agit de la somme des flux traités sur les services de monnaie électronique, et non du chiffre d’affaires des opérateurs, du montant des dépôts disponibles ou de la valeur ajoutée produite par le secteur. Une même somme peut être comptabilisée dans plusieurs opérations successives, par exemple lors d’un transfert, d’un paiement puis d’un retrait. La hausse témoigne donc surtout de l’intensification des usages et de la circulation des fonds par ces canaux.
La BCEAO dénombre 16,37 milliards d’opérations de monnaie électronique en 2025, également en hausse de 39,7 % selon son tableau de bord. L’activité ne progresse plus seulement par l’ouverture de nouveaux comptes : les paiements et transferts s’insèrent dans un nombre croissant de transactions quotidiennes. Le défi est désormais de convertir ce volume en services sûrs, accessibles et véritablement utiles aux ménages comme aux entreprises.
Près de 285 millions de comptes, mais un tiers seulement actif
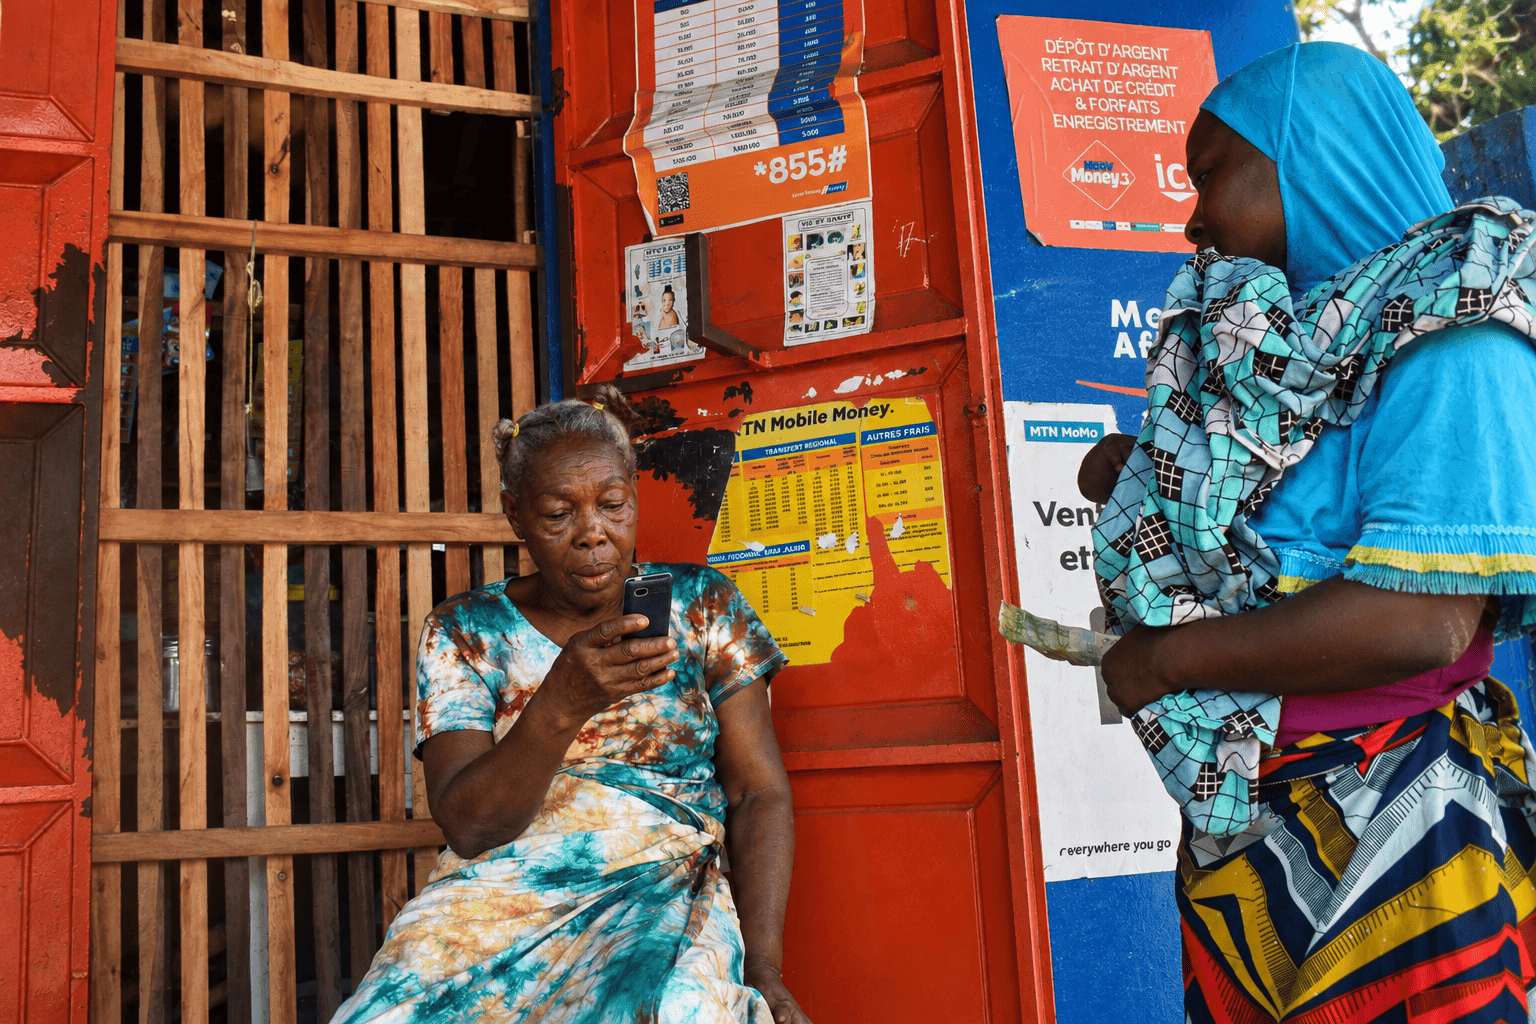
Le nombre de comptes de monnaie électronique ouverts s’élève à 284,76 millions, contre environ 248,7 millions un an auparavant. Cette statistique ne signifie pas que 284,76 millions de personnes différentes utilisent un portefeuille mobile : un individu peut détenir plusieurs comptes, auprès de différents émetteurs. Le taux de comptes actifs constitue un indicateur plus parlant de l’usage réel. Il atteint environ 32,6 % à fin 2025, avec 92,71 millions de comptes actifs selon la BCEAO.
La distinction évite de surestimer la diffusion des services financiers. L’ouverture d’un compte peut résulter d’une promotion commerciale ou d’un besoin ponctuel, sans utilisation régulière. Les comptes actifs permettent de mieux mesurer la profondeur du marché, même s’ils ne renseignent pas à eux seuls sur la fréquence des transactions, les montants moyens ou la diversité des services utilisés. La banque centrale recense aussi 1,45 million de points de services actifs, ce qui montre l’importance du réseau physique d’agents dans une économie souvent présentée comme entièrement numérique.
Le développement de ces points de contact répond à un besoin concret : déposer ou retirer des espèces, assister les utilisateurs et rendre le service disponible au-delà des quartiers fortement bancarisés. Il crée cependant des obligations de surveillance concernant la liquidité des agents, la protection des fonds, la qualité des informations tarifaires et la lutte contre la fraude. L’extension du réseau ne suffit pas à prouver une amélioration homogène de l’accès dans les zones rurales.
L’inclusion progresse, avec de fortes disparités nationales
Le taux d’inclusion financière de l’UEMOA, corrigé de la détention de comptes multiples, s’établit à 76,1 % des adultes en 2025, contre 73,6 % en 2024. La hausse de 2,5 points représente un progrès, mais l’indicateur ne mesure pas la qualité des produits, le coût réel du crédit ou la capacité des ménages à épargner. Il intègre plusieurs catégories de prestataires, dont les banques, les institutions de microfinance et les émetteurs de monnaie électronique.
Le tableau de bord fait apparaître des écarts considérables. Le Bénin affiche un taux de 92,8 %, le Togo 90,7 % et la Côte d’Ivoire 88,7 %. À l’autre extrémité, le Niger atteint 26,2 %, tandis que le Mali se situe à 61,9 %. Ces différences appellent des réponses adaptées aux infrastructures, aux revenus, à la couverture réseau et à la disponibilité des services dans chaque pays. Une moyenne régionale favorable peut masquer des millions d’adultes encore éloignés des circuits financiers formels.
La bancarisation au sens strict reste nettement plus faible, à 26,9 %, contre 25,2 % l’année précédente. Les portefeuilles électroniques facilitent donc l’accès à un premier service financier sans nécessairement ouvrir la voie au crédit productif, à l’assurance ou à l’épargne de long terme. Pour les petites entreprises, l’étape suivante consiste à transformer l’historique des paiements en outils de gestion, en traçabilité et, lorsque les conditions sont réunies, en accès à des financements adaptés.
Le paiement marchand devient un enjeu économique majeur
L’intérêt de la monnaie électronique ne se limite plus au transfert entre particuliers. Les paiements de factures et les achats auprès des commerçants peuvent réduire la circulation d’espèces et améliorer la traçabilité des recettes. Encore faut-il que les commissions soient soutenables pour les très petites entreprises, que les transactions aboutissent rapidement et que les litiges puissent être réglés sans parcours complexe. L’interopérabilité entre prestataires constitue également un facteur décisif pour éviter la fragmentation du marché.
La publication du 20 octobre fournit ainsi une base statistique utile aux régulateurs, banques et fintechs, mais ne constitue pas une nouvelle mesure réglementaire. Elle permet de comparer les résultats de 2025 et de suivre les écarts entre pays. Les prochains indicateurs à surveiller seront l’activité réelle des comptes, la part des paiements marchands, la fréquence des fraudes et la progression de l’accès dans les territoires encore peu desservis. L’enjeu n’est plus seulement d’ouvrir des portefeuilles : il est d’en faire des services financiers utilisés avec confiance.